Paiement Wero : activation, plafonds et banques
Vous voulez envoyer de l’argent sans attendre, payer un proche en quelques secondes ou comprendre une nouvelle solution bancaire sans vous perdre dans le jargon ? Le règlement Wero représente une réponse simple à ce besoin très concret. Il s’agit d’un mode de paiement pensé pour aller plus vite que les usages classiques, avec une logique mobile et immédiate. Cette solution facilite les transferts du quotidien, rassure par sa simplicité et permet de régler une dépense sans sortir de la mécanique habituelle du virement.
Le règlement Wero est donc un outil pratique pour transférer de l’argent plus facilement, que vous soyez un particulier pressé ou une petite entreprise qui veut fluidifier ses encaissements. Dans un contexte où l’on cherche à réduire les étapes, à éviter les erreurs de saisie et à gagner du temps sur son téléphone, cette solution attire l’attention. Elle sert à payer, à recevoir et à confirmer une transaction avec moins de friction, tout en s’inscrivant dans la transition entre les usages de virement classique et les paiements instantanés.
Comment fonctionne le paiement Wero au quotidien ?
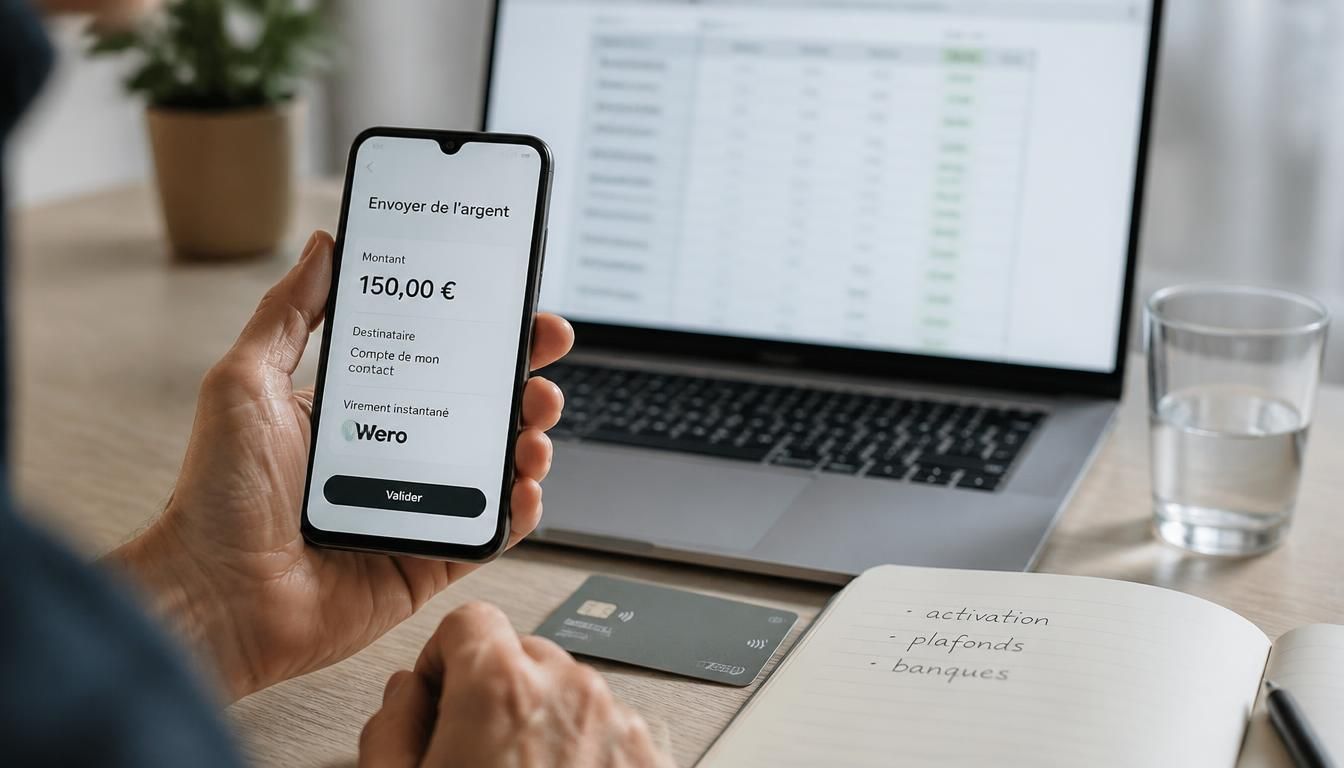
Au quotidien, le paiement Wero suit une logique très simple : vous ouvrez votre application bancaire, vous choisissez le contact, puis vous validez l’opération. Pour l’utilisateur, tout repose sur une utilisation fluide, pensée pour une transaction rapide et claire. Quand vous devez envoyer de l’argent à un ami après un déjeuner, ou rembourser une petite dépense partagée, le parcours reste direct. L’argent part depuis votre compte, et le bénéficiaire peut le recevoir sans manipulation compliquée.
Le service s’appuie sur votre téléphone mobile et sur une validation dans l’application de votre banque. Cela réduit les risques d’erreur, renforce la sécurité et accélère la transaction. Dans certains cas, un virement se fait en quelques secondes, ce qui change vraiment la sensation d’usage. Vous n’avez pas besoin de multiplier les étapes : vous choisissez, vous confirmez, puis l’argent circule. Cette logique rend le virement plus rapide et plus naturel, surtout pour un usage entre proches.
Envoyer de l’argent en quelques gestes
Quand vous voulez envoyer de l’argent, la mécanique reste intuitive. Vous sélectionnez le destinataire, vous saisissez le montant, puis vous confirmez dans l’application. Le code de validation ou l’authentification biométrique peut intervenir selon la banque. Ensuite, la transaction part en ligne, sans détour. Pour un remboursement entre collègues à Paris, un partage de note de restaurant à Lyon ou un petit virement de dépannage à un ami, le principe reste le même : vous envoyez vite, et le suivi se fait directement dans l’espace bancaire. Pour approfondir ce sujet, consultez notre guide sur wero combien maximum.
- Ouvrir l’application bancaire et choisir l’option de paiement.
- Sélectionner le contact ou le bénéficiaire à qui envoyer de l’argent.
- Vérifier le montant et confirmer la transaction.
- Contrôler l’accusé de réception après l’opération.
Ce que voit le bénéficiaire au moment de la réception
Le bénéficiaire voit généralement l’arrivée de l’argent dans son interface bancaire ou dans sa notification de réception. Dans un virement direct, il peut vérifier le montant, le nom de l’émetteur et l’état de la transaction. Le tableau ci-dessous résume la logique la plus courante :
| Émettre | Recevoir | Confirmer |
|---|---|---|
| Choisir le contact et saisir le montant | Voir l’argent apparaître dans l’interface | Valider la transaction dans l’application |
En pratique, cette expérience rassure les deux côtés : celui qui paie sait que le virement est parti, et celui qui reçoit sait quoi vérifier. C’est ce qui rend ce service si facile à adopter pour un usage du quotidien.
Activer la solution dans son application bancaire
Avant d’activer ce service, il faut vérifier quelques points simples. D’abord, votre banque doit proposer la fonctionnalité dans son application. Ensuite, votre compte doit être éligible, car tous les établissements n’intègrent pas la même méthode au même moment. Il faut aussi disposer d’un accès actif à la banque en ligne, d’un numéro de téléphone à jour et d’une information correcte dans votre espace client. Enfin, certains paramètres de sécurité doivent déjà être enregistrer dans l’application pour pouvoir utiliser la solution sans blocage.
Le parcours d’activation reste généralement gratuit et assez proche d’une mise en service classique. Vous ouvrez l’application, vous cherchez la rubrique dédiée, puis vous suivez les étapes proposées par la banque. Une aide contextuelle peut apparaître si l’information manque ou si un code doit être confirmé. Selon l’établissement, il peut être nécessaire d’intégrer la solution à votre profil avant de pouvoir enregistrer vos préférences. Si vous changez de téléphone, pensez à vérifier que tout est bien synchronisé pour éviter une mauvaise surprise.
Les conditions à vérifier avant d’activer le service
Avant de lancer l’activation, prenez une minute pour contrôler les prérequis. Cela évite souvent un échec au premier essai et vous fait gagner du temps. Voici les points à vérifier :
- Votre banque propose bien l’option dans son application.
- Votre accès à la banque en ligne fonctionne correctement.
- Vos coordonnées, notamment l’e-mail, sont à jour.
- Votre téléphone est compatible avec la méthode de sécurité utilisée.
- Votre compte permet d’enregistrer ce type de service.
Les étapes d’activation dans l’application bancaire
La logique est souvent la même : vous ouvrez l’application, vous allez dans les paiements, puis vous choisissez l’option à activer. Ensuite, la banque peut demander une validation par code ou notification. Une fois la demande confirmée, vous pouvez enregistrer vos préférences et intégrer le service à votre usage quotidien. Certaines banques affichent les écrans dans un ordre différent, mais la méthode reste proche. Le plus important est de relire chaque étape et de vérifier que l’activation est bien prise en compte avant d’essayer un premier règlement.
Que faire si l’activation ne se lance pas ?
Si l’activation ne démarre pas, commencez par fermer puis rouvrir l’application. Vérifiez ensuite la connexion, les mises à jour et les autorisations du téléphone. Parfois, un simple problème de synchronisation bloque tout. Si le souci persiste, consultez l’aide de votre banque ou l’information disponible dans l’espace client. Vous pouvez aussi réessayer plus tard, car certains services sont temporairement indisponibles pendant une maintenance. L’objectif est de pouvoir retrouver une activation propre, sans forcer inutilement la procédure.
Quelles banques et quels usages sont compatibles ?
La compatibilité dépend de la banque, de l’offre souscrite et parfois du pays. Certaines actualité bancaires montrent que l’intégration avance par étapes, avec une logique européenne de plus en plus marquée. En pratique, il faut toujours vérifier si l’établissement a bien déployé la solution dans sa version la plus récente. Un client peut voir l’option dans son application, alors qu’un autre, dans une autre banque, devra attendre une annonce ultérieure. C’est normal : le déploiement se fait progressivement. Pour aller plus loin, lisez retrait maximum distributeur par semaine.
Pour un particulier, l’usage reste simple : rembourser un proche, envoyer un petit montant ou partager une dépense. Pour une entreprise, la logique devient utile pour encaisser plus vite ou simplifier un règlement de proximité. Certaines offres en ligne avancent plus vite que des réseaux plus traditionnels, tandis que d’autres établissements prennent le temps d’adapter leur intégration. En France, en Belgique ou en Allemagne, l’information la plus fiable reste celle publiée par la banque elle-même, car elle précise ce qui est activé ou non. En complément, découvrez compte decouvert bancaire.
Comprendre la compatibilité selon sa banque
Pour vérifier si votre banque est compatible, regardez d’abord l’application mobile, puis l’espace client et les communications officielles. Ensuite, comparez la disponibilité du service selon votre type de compte. Enfin, vérifiez si l’information parle d’une intégration complète ou d’un déploiement progressif. Voici quatre repères utiles :
- Contrôler la présence du service dans l’application.
- Lire l’information officielle de la banque.
- Vérifier si l’établissement est bien concerné par le déploiement européen.
- Confirmer que votre compte client est éligible.
Dans certains cas, le nom de la banque apparaît en ligne dans une liste de compatibilité, mais la version réellement disponible peut varier. Il vaut donc mieux vérifier à la source avant de tenter une activation.
Ce qu’il faut savoir pour un usage pro
Pour une entreprise, l’usage pro peut être très pratique, surtout si vous devez encaisser rapidement un client ou simplifier un règlement ponctuel. Une petite structure peut y voir un moyen de fluidifier la trésorerie et de réduire les relances. Dans certains cas, l’établissement propose une intégration spécifique pour les professionnels, avec des paramètres adaptés à l’activité. Le point clé reste le même : bien lire l’information fournie par la banque, car les options ne sont pas toujours identiques d’un service à l’autre. Pour un commerçant, un indépendant ou une entreprise de services, cette solution européenne peut devenir un vrai réflexe du quotidien.
Plafonds, délais et limites à connaître avant d’utiliser le service
Avant d’utiliser ce service, il faut regarder les limites fixées par votre banque. Le plafond peut varier selon l’opération, la période ou le profil du compte. Certains établissements autorisent un montant plus élevé pour une transaction ponctuelle, tandis que d’autres imposent un plafond quotidien plus strict. Ce point est essentiel si vous devez utiliser l’outil pour un montant important ou pour plusieurs paiements rapprochés. Un simple contrôle dans l’application évite souvent un refus au dernier moment.
Le fonctionnement reste rapide, mais la rapidité n’efface pas les règles bancaires. Une opération peut passer immédiatement, alors qu’une autre demande une vérification supplémentaire. Cela dépend de la méthode de sécurité, du service utilisé et de la ligne de traitement bancaire. Si vous devez recevoir de l’argent ou régler une dépense urgente, mieux vaut anticiper. Vérifiez aussi la disponibilité du service, surtout si vous comptez l’utiliser en soirée ou pendant un week-end.
Les plafonds appliqués selon l’établissement
Chaque banque fixe ses propres seuils, ce qui explique les différences d’une application à l’autre. Le plafond peut être défini par transaction, par jour ou par mois. Dans la pratique, cela signifie que vous pouvez utiliser le service librement pour un petit règlement, mais que des montants plus élevés déclenchent parfois un blocage. Pour éviter toute surprise, consultez les informations de votre banque avant un envoi important. Si le plafond est atteint, il faut souvent attendre le prochain cycle ou passer par une autre méthode bancaire.
Les délais de validation et la disponibilité du service
Le délai de validation reste souvent très court, mais il n’est pas identique partout. Certaines opérations sont quasi instantanées, alors que d’autres passent par une vérification supplémentaire. La disponibilité bancaire en ligne joue aussi un rôle : si le service est en maintenance, l’opération peut être temporairement suspendue. Pour garder une utilisation fluide, mieux vaut tester le service avant une urgence réelle. Ainsi, vous savez comment réagir si un blocage survient au moment du règlement. Cette préparation simple vous évite de perdre du temps quand l’argent doit circuler vite.
Remplacer les anciens réflexes de virement par une solution plus simple
Beaucoup d’utilisateurs comparent encore ce service au virement classique, et la différence se voit vite. Le premier avantage, c’est la simplicité : moins de saisie, moins d’étapes et souvent moins d’attente. Le deuxième, c’est l’usage mobile, plus naturel quand vous êtes en déplacement. Le troisième, c’est la logique de partage rapide, utile quand vous devez envoyer ou recevoir un petit montant sans sortir de votre routine bancaire. Enfin, la solution peut s’intégrer plus facilement à des usages modernes que le virement traditionnel.
La transition depuis Paylib a aussi changé les habitudes. Si vous utilisiez déjà Paylib pour envoyer de l’argent entre particuliers, vous retrouvez une logique proche, mais avec une expérience qui évolue vers un standard plus large. Pour un ami qui rembourse sa part de restaurant, ou pour une entreprise qui veut simplifier un encaissement pro, cette évolution est utile. Elle garde l’esprit du virement, tout en réduisant la friction. C’est précisément ce qui rend la solution intéressante au quotidien.
Ce qui change pour les particuliers
Pour les particuliers, l’intérêt principal est clair : vous gagnez du temps. Plus besoin de chercher un RIB à chaque fois, ni de recopier des coordonnées longues. Le virement devient plus spontané, presque aussi simple qu’un message. Dans la vie réelle, cela change beaucoup de choses : un remboursement après un café, un partage de courses ou une dépense commune se règlent plus vite. Paylib a longtemps occupé cette place, mais la nouvelle solution prend le relais avec une logique plus intégrée à l’application bancaire. Le résultat est plus pratique et plus lisible.
Ce que les professionnels peuvent en attendre
Pour un pro, le bénéfice est tout aussi concret. Une entreprise peut l’utiliser pour recevoir un règlement sans attendre un virement classique, ce qui améliore la fluidité des encaissements. Un indépendant peut aussi y voir un moyen simple d’éviter les oublis de paiement. L’intégration dans une application bancaire réduit les manipulations et rend le service utile sur le terrain, notamment lors d’un rendez-vous client. En ligne ou en mobilité, cette méthode reste adaptée à des échanges rapides. Elle ne remplace pas tous les usages, mais elle apporte une réponse plus souple qu’un virement traditionnel.
FAQ – Questions fréquentes sur le paiement Wero
Qu’est-ce que Wero permet de faire concrètement ?
Il permet de envoyer et recevoir de l’argent, de régler un virement simple entre particuliers et, selon l’entreprise ou la banque, de faciliter un usage pro. L’application bancaire affiche l’information utile et la solution reste pensée pour un usage rapide. Vous pourriez également être intéressé par financière des paiements électroniques c est quoi.
Faut-il un RIB pour envoyer de l’argent ?
Pas toujours. Selon la banque, vous pouvez utiliser un contact, un e-mail ou un code d’identification. C’est justement ce qui simplifie la carte mentale de l’utilisateur et évite de chercher un RIB à chaque fois.
Comment savoir si sa banque est compatible ?
Regardez l’application, l’espace client et l’aide officielle de la banque. Si l’établissement a activé le service, l’information apparaît généralement dans les paramètres de paiement ou dans une annonce dédiée.
Peut-on utiliser ce service pour un usage professionnel ?
Oui, si l’entreprise ou le pro dispose d’une offre compatible. L’intérêt est de recevoir un paiement plus simplement, avec une méthode adaptée aux encaissements du quotidien et à la relation client.
Quels sont les plafonds à connaître ?
Le plafond dépend de la banque, du compte et parfois de la transaction. Il peut varier par opération ou par période. Vérifiez toujours l’information officielle avant un montant important.
Le service est-il gratuit ?
Dans de nombreux cas, l’usage est gratuit pour le client, mais il faut vérifier la banque et l’offre. L’aide officielle reste la meilleure source pour confirmer les conditions exactes.
Que faire si une transaction ne passe pas ?
Contrôlez d’abord l’application, la sécurité, le code et la connexion. Si le blocage persiste, consultez l’aide de la banque. Une mise à jour, un plafond atteint ou un compte mal enregistré peuvent expliquer l’échec.
Wero remplace-t-il totalement les anciens virements ?
Non, pas totalement. Le virement classique reste utile dans de nombreux cas, surtout pour certains usages pro. En revanche, cette solution apporte une alternative plus simple pour les paiements rapides et les transferts du quotidien.