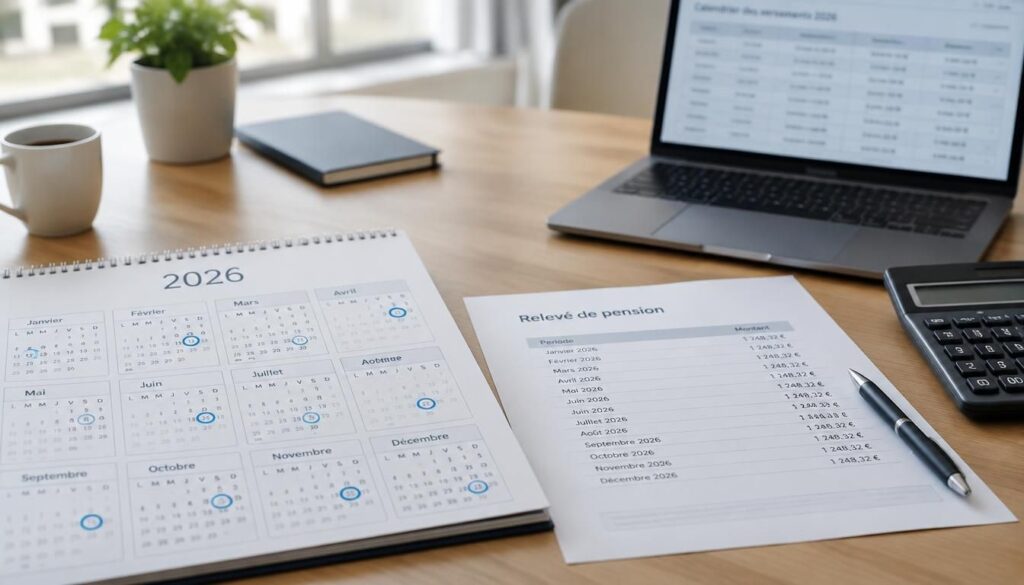
Calendrier des versements de retraite et dates à suivre
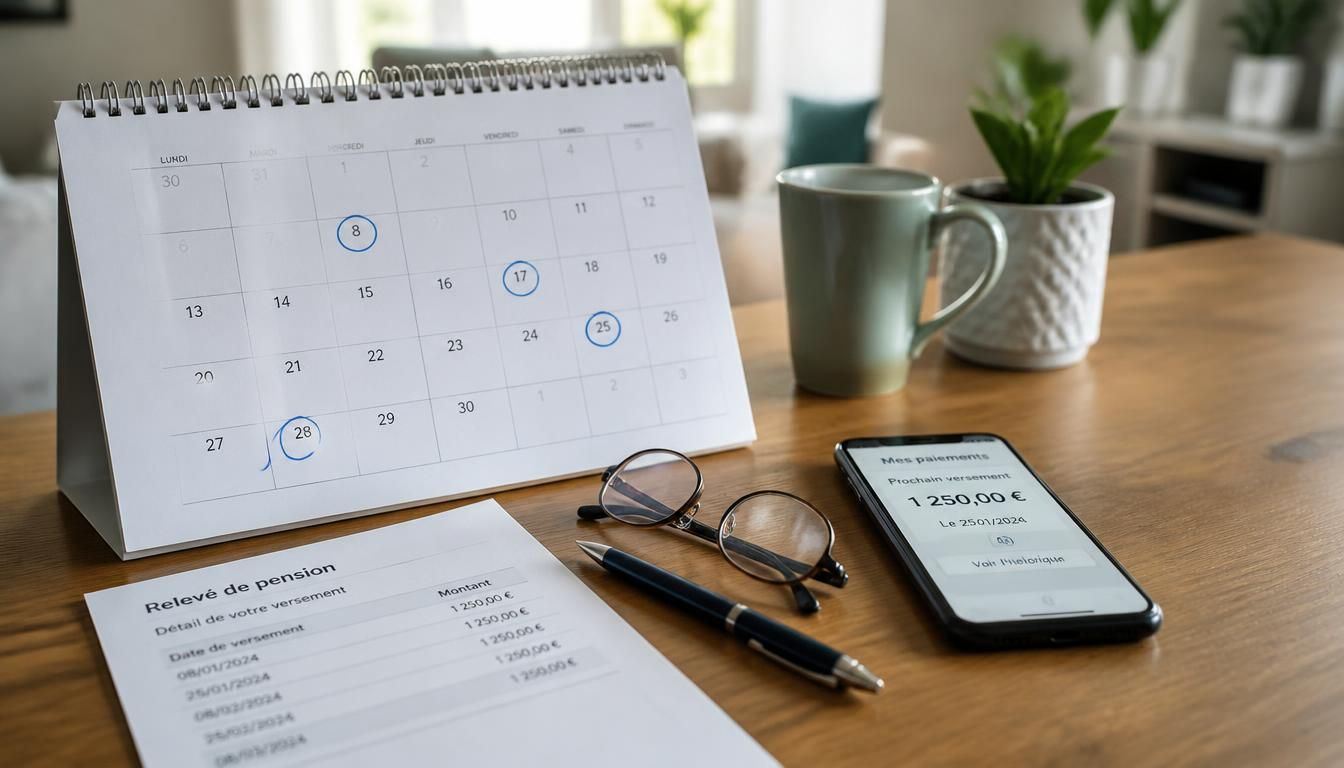
Vous voulez savoir quand votre pension arrivera et comment sécuriser votre budget sans mauvaise surprise ? Le calendrier des versements retraite représente le repère pratique qui vous aide à anticiper chaque mois, à comparer les régimes et à éviter les décalages de virement. Il permet de comprendre la date de paiement, d’estimer le montant disponible après le départ à la retraite et de préparer vos dépenses essentielles. En clair, c’est un outil simple, mais essentiel, pour garder la main sur vos revenus.
Le calendrier des versements retraite devient alors votre meilleur allié pour lire les écarts entre caisse, suivre la pension attendue et vérifier si la réception réelle coïncide avec la date annoncée. Vous gagnez en visibilité, vous comparez mieux les options et vous anticipez plus sereinement vos fins de mois.
Comprendre quel organisme fixe votre date de versement
Chaque retraite suit ses propres règles, et c’est souvent là que tout se joue. Une caisse peut annoncer un versement en fin de mois, tandis qu’une autre privilégie le début du mois suivant. Pour une pension de base, une pension complémentaire, une réversion ou la fonction publique, la date dépend de l’organisme, du calendrier interne et du traitement bancaire. En pratique, janvier, février, mars, avril, mai, juin, juillet, août, septembre, octobre, novembre et décembre ne donnent pas toujours le même rythme de virement. Vous pourriez également être intéressé par retraite minimum en france.
Si vous comparez deux sources d’information, regardez toujours la date d’émission, la date de valeur et la réception sur votre compte. La retraite peut apparaître un mercredi, un vendredi, un lundi ou un jeudi selon la caisse et la banque. Le calendrier sert donc à repérer la logique du versement, pas seulement à lire une ligne de paiement.
| Régime | Date habituelle | Point de vigilance |
|---|---|---|
| Base | Selon le mois | Décalage bancaire possible |
| Complémentaire | Souvent à date fixe | Jour férié à surveiller |
| Réversion | Variable selon la caisse | Suivre l’information officielle |
| Fonction publique | Calendrier spécifique | Réception parfois différée |
La différence entre émission et réception réelle tient souvent à quatre points : le jour ouvré choisi par la caisse, le délai de traitement du virement, le week-end qui bloque un crédit et la politique de votre banque. C’est pourquoi une retraite peut être visible un jour plus tôt ou plus tard, même quand la pension a bien été envoyée.
Les règles qui changent d’une caisse à l’autre
Une caisse ne raisonne pas comme une autre, et c’est normal. Pour la retraite, la pension et le versement, la date dépend des règles de gestion, du régime concerné et du mode de paiement retenu. Une information fiable doit toujours être lue dans le bon calendrier, car la retraite complémentaire ne suit pas forcément la même logique qu’une retraite de base. Vous évitez ainsi les mauvaises interprétations et les attentes inutiles.
Ce qu’il faut vérifier avant de comparer deux calendriers
Avant de comparer un virement de janvier à un autre de décembre, vérifiez si le mois contient un mercredi, un vendredi ou un jour férié. Un paiement annoncé un mercredi peut arriver plus tard si la banque traite l’opération le jour ouvré suivant, alors qu’un vendredi peut glisser vers le lundi. Regardez aussi si la caisse parle d’émission ou de crédit effectif : cette information change toute votre lecture du calendrier.
Les mois clés à surveiller pour anticiper vos revenus
Dans une année de retraite, certains mois demandent plus d’attention que d’autres. Le premier réflexe consiste à repérer les périodes où le versement peut tomber plus tôt ou plus tard, surtout si votre pension sert à payer le loyer, les courses ou une aide familiale. En janvier, février, mars et avril, le budget reste souvent serré après les fêtes ; en mai, juin, juillet et août, les jours fériés peuvent décaler le virement ; en septembre, octobre, novembre et décembre, la revalorisation devient un point de suivi important. En complément, découvrez carsat date versement retraite.
Une revalorisation peut modifier le montant perçu et changer votre équilibre annuel. Si votre retraite est faible, une hausse, même modeste, peut soutenir un minimum de vie plus stable. À l’inverse, un versement décalé oblige parfois à lisser les dépenses. C’est là que le calendrier devient utile : il vous aide à prévoir, mois après mois, un montant plus long à couvrir ou un ajustement progressif selon votre âge et votre aide familiale.
- Le mois de janvier peut arriver avec un virement plus lent après les fêtes.
- Février et mars exigent de vérifier les jours ouvrés autour du paiement.
- Avril et mai sont sensibles aux ponts et aux jours fériés.
- Juin et juillet peuvent décaler la pension si la banque traite tard.
- Août demande une vigilance particulière sur les délais bancaires.
- Septembre à décembre concentrent souvent les effets de revalorisation sur le montant.
| Mois | Vigilance | Effet sur le budget |
|---|---|---|
| Janvier | Début d’année | Flux parfois plus lent |
| Mai | Ponts et fériés | Décalage possible |
| Août | Traitement bancaire | Prévoir une réserve |
| Décembre | Fin d’année | Anticiper les dépenses |
Le jour de paiement compte aussi : un lundi peut être utile si la caisse a traité en amont, alors qu’un jeudi ou un vendredi demande plus de prudence. Le virement dépend alors du traitement bancaire, pas seulement de la date affichée.
Les périodes où le virement peut bouger
Quand un lundi suit un week-end, la retraite peut n’apparaître qu’en milieu de journée. Un jeudi précédant un jour férié peut aussi retarder le crédit, tout comme un vendredi qui tombe juste avant une fermeture bancaire. La règle est simple : si le jour de paiement n’est pas ouvré, le virement glisse souvent au jour suivant, parfois au mercredi.
Pourquoi la revalorisation compte dans votre budget annuel
Une revalorisation ne change pas seulement le montant affiché : elle peut transformer votre stratégie de budget. Si votre retraite couvre tout juste les charges, une hausse améliore la marge de sécurité. Si vous touchez une pension avec aide, la revalorisation peut réduire la pression sur les dépenses de vie quotidienne. C’est particulièrement vrai quand on avance en âge et que le minimum disponible doit rester stable sur l’année.
Comparer les régimes pour choisir la bonne source d’information
Pour bien lire votre retraite, il faut d’abord identifier le bon organisme. Une caisse de base, une complémentaire, une pension de réversion ou la fonction publique n’envoient pas toujours la même information ni le même calendrier. Votre parcours professionnel compte aussi : carrière longue, emploi actif, départ anticipé, handicap, invalidité, maladie, enfant à charge ou rôle d’aidant peuvent orienter vers une source différente. Le bon réflexe consiste donc à comparer la pension attendue avec le régime réellement concerné. Pour approfondir ce sujet, consultez notre guide sur retraite carrière longue 1971 nouvelle réforme.
La retraite de base donne une vision générale, la complémentaire ajoute un second versement, et la réversion s’adresse au bénéficiaire après un décès. Pour un parcours professionnel fragmenté, mieux vaut vérifier l’organisme principal puis la caisse complémentaire. Cela évite de chercher une date au mauvais endroit et de croire qu’un virement manque alors qu’il relève d’un autre régime.
Base, complémentaire ou réversion : qui paie quoi ?
La retraite de base constitue souvent le socle du versement. La pension complémentaire vient en plus, avec sa propre caisse et sa propre date. La réversion, elle, correspond à une pension versée au conjoint survivant selon des règles distinctes. Si vous comparez ces trois cas, regardez toujours quelle caisse pilote le paiement et quelle date figure dans l’information officielle.
Quel régime consulter selon votre parcours professionnel ?
Si votre carrière a été longue et stable, commencez par l’organisme principal puis vérifiez la complémentaire. Si votre emploi a connu des ruptures, un départ anticipé ou une invalidité, contrôlez chaque période séparément. Pour un parcours marqué par une maladie, un enfant à charge ou un rôle d’aidant, la bonne source dépend souvent du dernier régime actif et du statut professionnel retenu.
Vérifier son paiement et préparer son budget sans stress
Quand votre retraite doit arriver, le plus rassurant est de tout vérifier sans attendre. Sur votre espace personnel, contrôlez le montant, la date, le virement en attente, les bulletins disponibles, les éventuelles modifications et les messages liés à un départ récent. Si vous préparez une retraite progressive, un départ long ou un minimum de revenus à sécuriser, ces vérifications vous évitent un mauvais calcul. Le calendrier reste utile, mais il ne remplace pas le suivi concret de votre pension.
En cas de retard de virement, gardez le bon réflexe : attendre le prochain jour ouvré, vérifier si un congé bancaire explique le décalage, contrôler votre compte et comparer la date prévue avec le jour réel. Si le problème dure, contactez l’organisme concerné avec votre information de paiement sous la main. Pour un départ familial ou un emploi en transition, mieux vaut anticiper plusieurs mois à l’avance.
- Vérifiez le montant affiché sur votre espace retraite.
- Contrôlez la date de versement annoncée pour le mois.
- Regardez si un virement est en attente ou déjà crédité.
- Consultez les bulletins de pension du mois précédent.
- Repérez tout message lié à un départ ou à une modification.
- Comparez les mois de mars, avril, mai, juin, juillet, août, septembre, octobre et novembre si le calendrier change.
Pour lisser votre budget annuel, gardez une marge sur les dépenses longues, surtout si votre retraite dépend d’un versement progressif ou d’un montant minimum. Si vous préparez un départ, anticipez le premier paiement et évitez de compter sur un crédit immédiat. Une retraite bien suivie, c’est aussi une vie plus sereine.
FAQ – Questions fréquentes sur les dates de paiement
Quand la pension de retraite est-elle visible sur le compte ?
Le virement peut apparaître le jour prévu ou avec un léger décalage bancaire. La retraite est souvent visible après le traitement de la caisse, parfois le lendemain si le jour tombe un mercredi, un vendredi ou un lundi chargé.
Pourquoi la date de versement diffère-t-elle selon la caisse ?
Chaque caisse applique ses propres règles de paiement. La retraite de base, la complémentaire et la réversion n’utilisent pas forcément la même date, car l’information dépend du régime et du calendrier interne.
Que faire si le virement n’arrive pas au jour prévu ?
Vérifiez d’abord votre espace retraite, puis votre compte bancaire. Si le mois comporte un jour férié, un lundi ou un jeudi sensible, le versement peut glisser d’un jour. Ensuite, contactez la caisse si le retard persiste.
Comment savoir quel calendrier correspond à ma retraite ?
Identifiez votre régime principal, puis comparez-le avec votre pension complémentaire si vous en avez une. La bonne information se trouve dans l’espace officiel de votre caisse, avec la date et le mois de paiement adaptés à votre situation.