
Financière des paiements électroniques et Nickel
 Margot
•
17 octobre 2026
Dans la vie de tous les jours, vous payez en quelques secondes, et tout semble simple. Pourtant, derrière une carte, un virement ou un compte utilisé au quotidien, une structure financière veille à la circulation des paiements électroniques. Cette mécanique est essentielle pour la sécurité, la conformité et la fluidité des opérations. Quand un nom comme Nickel apparaît, il peut surprendre, surtout si vous cherchez à comprendre qui gère quoi. Ici, vous allez voir comment ce service fonctionne et pourquoi il rassure autant l’utilisateur.
Nickel et paiements électroniques
- La Financière des Paiements Électroniques est une structure juridique liée à Nickel, distincte de la marque visible par les usagers.
- Un établissement de paiement peut ouvrir un compte de paiement, émettre des moyens de paiement et organiser la circulation des fonds.
- Le paiement électronique repose sur la carte, le virement, le mobile ou un terminal, avec traçabilité et sécurité accrues.
- Les codes BIC ou SWIFT identifient l’établissement destinataire, et la domiciliation précise le rattachement du compte de paiement.
La Financière des Paiements Électroniques, c’est quoi ? C’est une entité liée à un service bancaire qui organise des opérations de paiement, avec Nickel comme point de repère pour beaucoup d’usagers. Elle intervient dans un cadre d’établissement réglementé, où la conformité et la sécurité sont centrales. Si vous voyez ce nom sur un document, un compte ou un relevé, cela renvoie souvent à une entreprise qui structure le service, le compte et la gestion des flux, sans être forcément la marque affichée au quotidien.
Comprendre l’entité derrière Nickel et son rôle
La Financière des Paiements Électroniques désigne une structure juridique qu’il faut distinguer de Nickel, la marque que vous voyez le plus souvent. Dans les recherches, beaucoup d’utilisateurs pensent d’abord à une entreprise de services, alors qu’il s’agit d’un établissement bancaire ou assimilé, avec un rôle précis dans la conformité. Cette organisation sert de source d’identification quand un accord ou un document mentionne le nom officiel. Si vous cherchez une réponse simple, retenez que la marque et la structure ne racontent pas la même chose, même si elles sont liées.
La confusion revient souvent dans trois cas : un relevé où le nom complet apparaît, une recherche sur un compte, ou une question sur la relation entre Nickel et son établissement. Une entreprise peut porter une marque très visible, mais l’établissement juridique reste la source de référence pour comprendre les documents. Dans le cas de Nickel, le service est pensé pour être lisible par l’utilisateur, tout en reposant sur une organisation bancaire encadrée. C’est précisément ce décalage entre usage courant et nom officiel qui explique tant de recherches.
Une structure juridique à distinguer de la marque
La distinction entre Nickel et son établissement est simple à retenir : la marque parle à l’utilisateur, la structure juridique parle au cadre réglementaire. Dans une entreprise financière, cette séparation aide à mieux lire un accord, un contrat ou une mention sur un relevé. Elle sert aussi à vérifier la conformité d’un service sans confondre communication commerciale et identité légale. Quand vous voyez le nom Nickel, pensez donc à deux niveaux : l’usage quotidien et l’organisation officielle qui le porte.
- Identifier le nom commercial utilisé par le public.
- Repérer le nom légal de l’établissement sur les documents.
- Comprendre que la conformité relève de la structure juridique.
- Vérifier qu’un accord mentionne bien la bonne entité.
Pourquoi le nom Nickel revient dans les recherches
Le nom Nickel revient parce que beaucoup d’utilisateurs cherchent d’abord le service, puis découvrent l’établissement qui l’encadre. Cette entreprise est donc souvent recherchée à travers la marque, la carte ou le compte, alors que le nom officiel apparaît dans les mentions administratives. Pour une réponse fiable, il faut garder en tête que Nickel n’est pas seulement un mot visible sur un support : c’est aussi un repère pour comprendre l’organisation bancaire associée. Cette source d’identification évite bien des erreurs de lecture. Pour approfondir ce sujet, consultez notre guide sur retrait maximum distributeur par semaine.
Le paiement électronique expliqué simplement
Le paiement électronique est un moyen de régler une dépense sans utiliser d’espèces, grâce à une carte, un virement ou un outil mobile. Dans la vie réelle, cela peut être un café à 3 euro, une facture réglée en ligne ou une opération validée en quelques secondes. Ce mode électronique facilite les échanges, car il laisse une trace, accélère l’opération et renforce la sécurité. Pour vous, le point clé est simple : plus le paiement est fluide, plus la gestion quotidienne devient lisible.
Un exemple concret parle souvent mieux qu’une définition. Le matin, vous payez avec une carte dans un commerce, puis vous recevez un virement le soir sur votre compte. Le même jour, une opération mobile peut aussi servir à rembourser un proche. Cette logique électronique repose sur un moyen technique qui relie l’utilisateur, le commerçant et l’établissement qui traite la transaction. La source d’information la plus fiable reste toujours le document officiel du prestataire, surtout quand la sécurité est en jeu.
Les formes les plus utilisées au quotidien
Le paiement électronique prend plusieurs formes très courantes, et chacune répond à un besoin différent. La carte reste le moyen le plus visible, mais le virement, le mobile et le terminal de paiement ont aussi leur place. Dans un commerce de quartier ou sur une boutique en ligne, ces solutions rendent l’opération plus rapide et plus sûre. Si vous gérez un budget serré, elles permettent aussi de suivre vos dépenses sans attendre la fin du mois.
- Carte bancaire pour payer en magasin ou sur internet.
- Virement pour transférer de l’argent d’un compte à un autre.
- Paiement mobile pour valider une opération depuis un téléphone.
- Terminal de paiement pour encaisser chez un professionnel.
- Solution électronique en ligne pour régler une commande à distance.
Ce que l’utilisateur gagne en pratique
Le premier avantage, c’est la simplicité : une carte ou un mobile suffit souvent pour finaliser une opération. Le deuxième, c’est la sécurité, car l’utilisateur limite les manipulations d’espèces. Le troisième, c’est la traçabilité, utile pour un particulier comme pour un pro. Quand vous consultez vos mouvements, vous voyez plus facilement où va votre argent. Cette visibilité devient vite un atout, surtout si vous voulez garder le contrôle sur vos dépenses et vos encaissements.
| Moyen | Usage courant |
|---|---|
| Carte | Paiement en magasin ou en ligne |
| Virement | Transfert entre comptes |
| Mobile | Validation rapide depuis un téléphone |
| TPE | Encaissement chez un commerçant |
Le fonctionnement d’un établissement de paiement
Un établissement de paiement sert à gérer des opérations financières sans fonctionner comme une banque traditionnelle. Il peut permettre d’ouvrir un compte de paiement, d’émettre des moyens de paiement et d’organiser la circulation des fonds. Dans ce cadre, la conformité reste essentielle, car l’établissement doit respecter un accord réglementaire et des règles précises. Pour l’utilisateur, cela signifie une gestion plus ciblée, souvent pensée pour simplifier les usages du quotidien plutôt que pour proposer tous les services bancaires possibles.
La différence avec une banque se voit surtout dans la nature des fonds et du crédit. Un établissement peut gérer des paiements et ouvrir un compte, mais il ne propose pas forcément les mêmes produits qu’un réseau bancaire classique. Cette organisation répond à un besoin précis : permettre des transactions rapides, sécurisées et lisibles. Si vous cherchez à comprendre ce modèle, pensez à une structure spécialisée, avec une date d’agrément ou un cadre officiel qui fixe ce qu’elle peut faire et ce qu’elle ne peut pas faire.
Ce qu’un établissement peut gérer
Un établissement de paiement remplit des missions encadrées, et cela suffit souvent à couvrir les besoins de nombreux utilisateurs. Il peut ouvrir un compte de paiement, permettre des virements, gérer des fonds de passage et mettre à disposition un moyen de paiement. Cette gestion reste organisée dans un cadre de conformité strict, afin de protéger l’utilisateur. Pour une petite entreprise comme pour un particulier, l’intérêt est clair : les opérations restent simples, rapides et faciles à suivre.
- Ouvrir un compte de paiement pour un usage quotidien.
- Permettre des virements entrants et sortants.
- Gérer les fonds liés aux opérations autorisées.
- Mettre à disposition une carte ou un autre moyen de paiement.
Ce qu’il ne faut pas confondre avec une banque
Un établissement de paiement n’est pas une banque au sens complet du terme. Il ne faut donc pas lui prêter automatiquement des services de crédit, d’épargne ou de gestion bancaire étendue. La confusion vient souvent du fait qu’un compte, une carte et un service de paiement donnent une impression très proche. Pourtant, la gestion des fonds et le cadre de conformité ne sont pas identiques. Pour bien lire la situation, il faut regarder le nom officiel, l’accord contractuel et la nature exacte du compte.
Codes bancaires, domiciliation et repères officiels
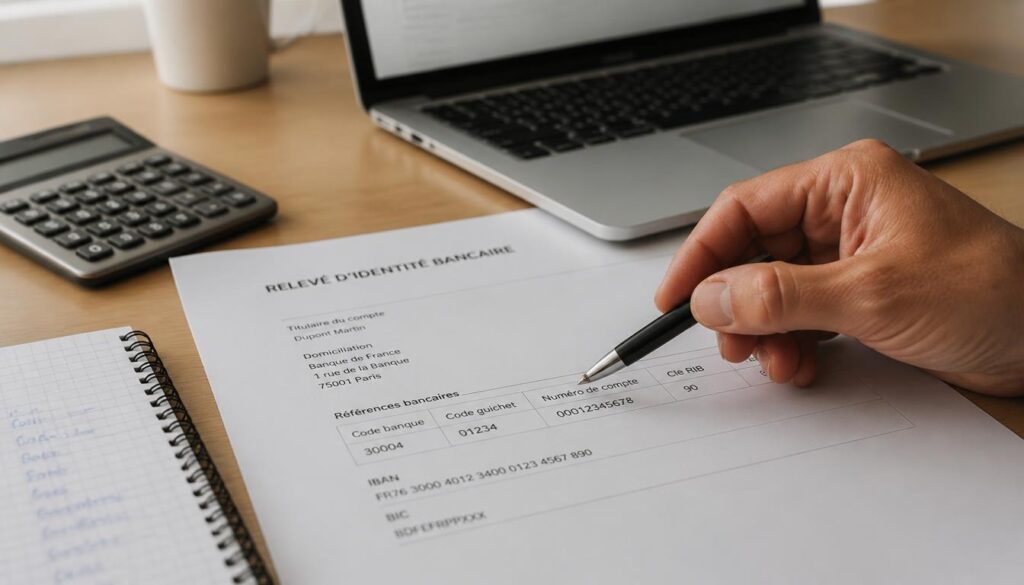
Le code bancaire sert à identifier un établissement, un compte ou une opération dans un cadre précis. Quand vous voyez un BIC ou un SWIFT, vous êtes face à une donnée utile pour un virement ou une vérification administrative. La conformité exige que ces informations soient cohérentes avec la source officielle. Pour Nickel, ce type de repère aide surtout à éviter les erreurs de destinataire et à comprendre la domiciliation bancaire d’un compte de paiement. Une simple donnée mal lue peut bloquer une opération.
La meilleure réponse consiste à vérifier ce qui figure sur le document officiel, puis à comparer avec le code bancaire et la domiciliation indiqués. Une entreprise ou un établissement peut apparaître sous plusieurs formes selon le support, mais la source fiable reste toujours la même : le document contractuel ou l’espace client. La sécurité passe par cette vérification, surtout si vous effectuez un virement. En pratique, un code exact, une donnée lisible et un nom cohérent évitent bien des surprises.
À quoi servent les codes bancaires
Les codes bancaires servent à reconnaître un établissement, à diriger un virement et à sécuriser l’opération. Le BIC ou SWIFT identifie la banque ou l’établissement concerné, tandis que la domiciliation indique où le compte est rattaché. Ces repères sont utiles pour les virements nationaux et internationaux. Si vous préparez un paiement, prenez toujours le temps de vérifier la donnée exacte plutôt que de vous fier à une capture partielle ou à une information ancienne.
- Le code BIC identifie l’établissement destinataire.
- Le SWIFT facilite les virements internationaux.
- La domiciliation précise le rattachement du compte.
- La donnée officielle évite les erreurs de transfert.
Comment vérifier une information officielle
Pour vérifier une information officielle, commencez par la source primaire : document contractuel, relevé ou espace client. Ensuite, comparez le code bancaire, le nom de l’établissement et la domiciliation. Si un doute persiste, la réponse la plus sûre consiste à relire les mentions légales plutôt qu’à se fier à un forum. Cette méthode protège vos opérations et renforce la sécurité de vos virements. Avec Nickel, comme avec toute organisation financière, la cohérence des données reste le meilleur repère.
| Élément | Rôle |
|---|---|
| BIC/SWIFT | Identifier l’établissement pour un virement |
| Domiciliation | Indiquer le rattachement du compte |
| Compte de paiement | Recevoir et envoyer des fonds |
Cas d’usage, sécurité et repères pour bien comprendre
Le quotidien montre vite l’intérêt d’une carte, d’un terminal et d’un compte bien géré. Un salarié peut recevoir son salaire, un commerçant peut encaisser un client, et une activité mobile peut suivre ses paiements en temps réel. La sécurité reste centrale, car chaque opération doit rester claire et conforme. Pour vous, le vrai avantage est de pouvoir relier un paiement, un terminal et un relevé sans perdre le fil. C’est ce qui rend le système pratique au jour le jour.
Dans un commerce de proximité, une carte glissée dans un terminal déclenche une opération rapide. Chez un indépendant, le même terminal sert à encaisser sans manipuler trop de cash. Pour un salarié, la carte et le compte permettent aussi de suivre les dépenses liées à l’activité quotidienne. Cette mobilité de paiement simplifie la gestion, à condition de bien reconnaître son interlocuteur et de vérifier chaque information sensible. Un conseil utile : lisez toujours le libellé du relevé avant de valider une dépense.
Pour les particuliers au quotidien
Pour un particulier, la carte reste le moyen le plus visible pour payer en magasin, sur internet ou dans un service mobile. Le terminal n’est pas utilisé par le client, mais il sécurise l’opération chez le commerçant. Cette organisation donne plus de contrôle sur les dépenses et facilite le suivi des mouvements. Si vous cherchez un usage simple, pensez à la carte pour payer, au virement pour transférer et au compte pour garder une vision nette de votre budget.
- Payer chez un commerçant avec une carte.
- Régler une commande en ligne via un terminal virtuel.
- Recevoir un remboursement sur le compte.
- Envoyer un virement à un proche.
- Suivre ses dépenses avec plus de lisibilité.
Pour les professionnels et les commerçants
Pour un pro, le terminal est souvent le cœur de l’encaissement. Il permet d’accepter une carte, de fluidifier l’activité et de réduire les manipulations de cash. Un salarié en boutique, un commerçant indépendant ou une petite activité artisanale gagne du temps sur chaque opération. La sécurité et la conformité sont alors essentielles, car elles structurent la relation avec le client. Le bon conseil consiste à vérifier le libellé, le terminal utilisé et l’identité de l’interlocuteur avant toute validation.
FAQ – Questions fréquentes sur l’entité et les paiements électroniques
Financière des Paiements Électroniques est-elle une banque ?
Non, ce nom renvoie à un établissement lié à des services de paiement, pas à une banque traditionnelle complète. La différence tient au cadre bancaire, au crédit et à la gestion des fonds.
Quel est le lien entre Nickel et cette entité ?
Nickel est la marque la plus visible, tandis que l’établissement porte le nom officiel utilisé dans les documents. L’accord entre les deux relève de l’organisation juridique et commerciale.
Pourquoi son nom apparaît-il sur certains relevés ou documents ?
Le nom officiel apparaît pour des raisons de conformité et d’identification. Sur un relevé, une carte ou un compte, il sert de repère fiable pour reconnaître l’entreprise concernée.
Comment reconnaître une information fiable à son sujet ?
La meilleure source reste le document officiel, l’espace client ou les mentions contractuelles. Vérifiez toujours le code, le nom exact et la cohérence des données avant d’agir.
Quels usages concrets cela permet-il pour un particulier ou un pro ?
Un particulier peut payer avec une carte, faire un virement et suivre ses dépenses. Un pro peut encaisser avec un terminal, gérer son activité et sécuriser ses opérations quotidiennes.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque