
Retraite brute et nette : comprendre l’écart réel
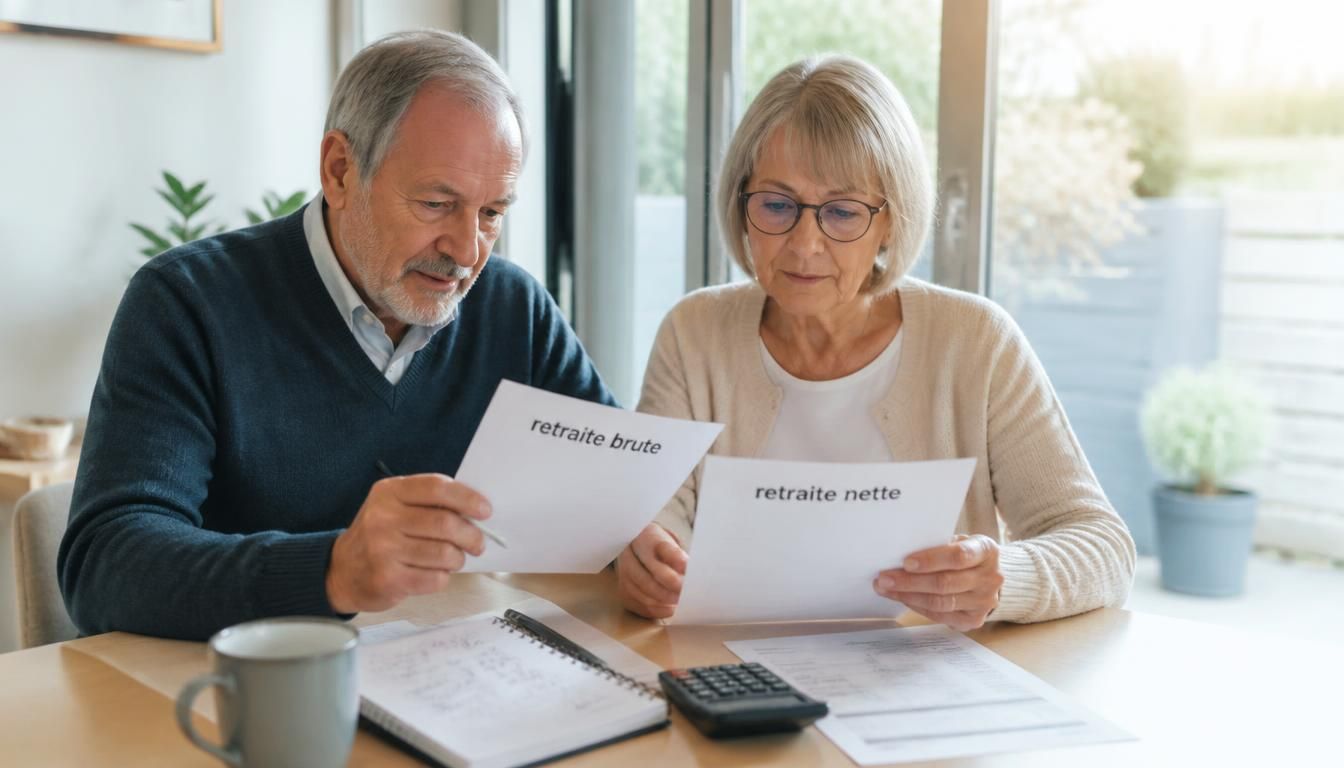
Quand on prépare sa retraite, la première surprise arrive souvent au moment du versement : le chiffre attendu n’est pas celui qui tombe sur le compte. La différence entre le brut et le net de la retraite représente justement cet écart qui intrigue tant de futurs retraités. Elle dépend des prélèvements sociaux, du calcul fiscal et de la part réellement versée chaque mois. Comprendre ce mécanisme vous permet d’anticiper votre pension, de lire un relevé sans hésiter et de savoir pourquoi le montant affiché n’est pas toujours celui que vous percevez.
Cette lecture devient vite essentielle si vous comparez plusieurs simulations ou si vous êtes déjà retraité, car un taux, une retenue ou un changement de situation peuvent modifier le résultat. Dans un contexte hospitalier comme ailleurs, mieux vaut savoir distinguer ce qui est brut, ce qui est net et ce qui reste imposable.
Pourquoi le montant versé n’est jamais celui affiché sur le relevé
La retraite brute, la retraite nette et la retraite nette imposable ne racontent pas la même histoire. La pension brute sert de base au calcul, puis viennent les retenues sociales qui réduisent le montant réellement perçu. Pour un retraité, cette suite de lignes peut sembler opaque, alors qu’elle répond à une logique simple : la source du versement n’est pas la même que la source fiscale. En pratique, le brut correspond au point de départ, le net à ce qui arrive sur le compte, et le net imposable à la base utilisée ensuite pour l’impôt.
Voici les trois montants à distinguer :
- Le brut : montant avant tout prélèvement social.
- Le net : pension après retenue, donc versée au retraité.
- Le net imposable : montant servant au calcul fiscal.
- Le versement réel : somme visible sur la ligne bancaire chaque mois.
| Montant | Rôle |
|---|---|
| Brut | Base de calcul de la retraite |
| Net | Somme perçue après prélèvement |
| Net imposable | Base fiscale déclarée |
Si votre pension brute est de 1 800 euro par mois, un retraité peut voir un net plus faible après CSG et autres retenues. L’avis de paiement montre une ligne claire, mais le calcul complet demande de regarder la suite des déductions. Cette aide de lecture évite bien des surprises au moment de vérifier sa retraite.
Comprendre les trois niveaux de lecture d’une pension
La retraite se lit à trois niveaux, et chacun a son utilité. Le premier niveau est le brut, utile pour comprendre la base du calcul. Le second niveau est le net, qui indique ce que le retraité reçoit réellement. Le troisième niveau est le net imposable, indispensable pour l’impôt et pour suivre la fiscalité de la pension. Dans la pratique, le même mois peut afficher un montant différent selon la ligne consultée, ce qui explique la confusion fréquente autour de la retraite.
Ce que montre une ligne de paiement, et ce qu’elle cache
La ligne de paiement d’une retraite montre le versement final, mais elle cache souvent l’origine des retenues. On y voit un montant versé, sans toujours distinguer la CSG, la retenue sociale ou la part imposable. Pour un retraité, cette lecture demande donc un petit calcul mental. La source du relevé reste utile, mais elle ne suffit pas à elle seule pour comprendre la pension dans son ensemble.
Quels prélèvements réduisent la pension au fil des mois ?
La retraite diminue entre le brut et le net à cause de prélèvements sociaux bien précis. La CSG joue le rôle principal, mais elle n’est pas seule. Selon le foyer fiscal, le taux appliqué peut changer et la pension nette évoluer d’un mois à l’autre. Un retraité voit alors une retenue qui réduit le montant, parfois de quelques euro seulement, parfois davantage. Ce mécanisme social explique pourquoi le calcul n’est jamais totalement identique d’une retraite à l’autre. Pour approfondir ce sujet, consultez notre guide sur montant minimum retraite net.
Les principales retenues sont les suivantes :
- La CSG, qui finance une partie de la protection sociale.
- La CRDS, liée au remboursement de la dette sociale.
- La CASA, appliquée selon certaines situations.
- Une retenue maladie dans certains régimes.
- D’autres prélèvements sociaux selon le statut du retraité.
Si le taux réduit s’applique, la pension nette reste plus élevée que dans le cas d’un taux plein. À l’inverse, une retenue plus forte peut diminuer le net de plusieurs euro par mois. Cette logique de retraite s’observe sur la ligne de paiement et dans le calcul fiscal associé.
La CSG, la CRDS et les autres retenues sociales
La CSG, la CRDS et la CASA constituent le trio le plus connu des retenues sociales sur la retraite. La CSG pèse souvent le plus lourd, car son taux varie selon le revenu fiscal de référence du foyer. La CRDS reste plus faible, mais elle s’ajoute au calcul global. Pour certains retraités, une retenue maladie complète l’ensemble. Le résultat final dépend donc du brut initial, du statut social et du niveau de revenus.
Pourquoi le revenu fiscal de référence change le résultat
Le revenu fiscal de référence modifie le taux appliqué à la retraite. Un foyer dont le RFR dépasse un seuil peut passer d’un taux réduit à un taux plein, voire à une exonération partielle différente. Cette variation fiscal agit directement sur le net versé. Un retraité avec un RFR plus faible peut conserver une pension plus favorable, alors qu’un foyer plus imposé supporte davantage de prélèvement.
Comment le revenu fiscal de référence fait varier le net ?
Le RFR sert de repère pour ajuster les prélèvements sur la retraite. Il résume la situation fiscale du foyer et permet de déterminer le taux de CSG, voire l’exonération. Pour le retraité, ce chiffre a un effet concret : il peut faire monter ou baisser le net sans changer le brut. Le calcul tient compte de la composition du foyer, de la part déclarée et du niveau d’impôt attendu.
Le RFR agit de quatre façons :
- Il fixe le taux de prélèvement social applicable.
- Il peut réduire la CSG sur la retraite.
- Il peut entraîner une exonération partielle ou totale.
- Il influence le net imposable et le montant perçu.
Dans un foyer fiscal simple, deux retraités ayant la même pension peuvent recevoir des montants différents si leur RFR n’est pas identique. Un euro de différence sur le seuil ne change pas toujours tout, mais il peut suffire à modifier le calcul. La source du changement est donc fiscale avant d’être bancaire.
Le RFR expliqué avec des mots simples
Le RFR est le chiffre fiscal qui résume les revenus du foyer. Il ne correspond pas à la pension brute, mais il sert à fixer le bon taux de prélèvement. Pour une retraite, il agit comme un filtre : plus le RFR est élevé, plus la retenue peut augmenter. Cette logique reste simple à retenir si vous pensez au RFR comme à une clé d’accès au bon niveau de prélèvement.
Les seuils qui déclenchent un taux différent
Les seuils du RFR déterminent si la retraite subit un taux réduit, un taux normal ou une exonération. Quand le foyer franchit un seuil fiscal, le calcul change dès le mois suivant selon la situation retenue. Un retraité peut donc voir son net évoluer sans modification de carrière, uniquement parce que le RFR a bougé. Cette mécanique explique bien des écarts entre deux pensions pourtant proches.
Le calcul change-t-il selon le régime de retraite ?
La retraite ne suit pas exactement la même logique dans le privé, le public et l’hospitalier. Le régime influence la façon dont le brut devient net, même si la mécanique générale reste proche : base de pension, prélèvement social, puis versement final. Un agent, un praticien ou un fonctionnaire hospitalier ne lit pas toujours la même ligne de calcul, car la carrière et le statut modifient les règles appliquées.
Voici les différences les plus fréquentes :
- Le privé repose souvent sur une pension calculée avec des règles distinctes.
- Le public applique des références propres à la fonction de l’agent.
- Le secteur hospitalier ajoute des spécificités liées à la carrière.
- Le praticien peut avoir plusieurs composantes de retraite.
- Le taux de prélèvement social peut varier selon le régime.
Dans la fonction publique hospitalière, la retraite d’un agent ou d’un praticien peut donner un brut différent du net attendu, simplement parce que la base de calcul n’est pas identique. Le même mois, le montant versé peut donc varier d’un profil à l’autre, même si la source du versement reste la même.
Ce qui change entre privé et secteur public
Dans le privé, la retraite dépend d’une logique de cotisation et de points ou de calculs spécifiques au régime. Dans le secteur public, la pension repose davantage sur la carrière et la fonction occupée. Le net final peut donc diverger même si le brut paraît comparable. Pour l’agent comme pour le praticien, la retenue sociale ne s’applique pas toujours de la même manière.
Le cas particulier de la fonction publique hospitalière
La fonction publique hospitalière mérite une attention particulière, car la carrière y mêle parfois plusieurs statuts. Un fonctionnaire hospitalier, un agent ou un praticien peut voir sa retraite calculée avec des règles adaptées à son parcours. Le brut affiché ne suffit pas à prévoir le net, car le prélèvement social et la nature de la pension influencent le résultat final.
Un simulateur peut-il vraiment estimer la pension nette ?
Un simulateur de retraite peut donner une estimation utile, mais il ne remplace pas le calcul réel. Cet outil prend en compte le brut, le net, le taux de prélèvement et parfois le RFR pour approcher le montant attendu. Pour préparer votre retraite, il permet de visualiser rapidement l’écart entre la pension annoncée et la somme réellement versée. L’aide est précieuse, surtout quand vous comparez plusieurs scénarios. En complément, découvrez calcul retraite net.
Un simulateur sert à quatre choses :
- Estimer un montant de retraite à partir d’un brut connu.
- Comparer plusieurs taux de prélèvement.
- Simuler l’effet d’un RFR différent.
- Anticiper un net imposable plus proche de la réalité.
Par exemple, une pension brute de 2 000 euro peut donner un net différent selon le foyer fiscal et la CSG appliquée. Le simulateur fournit alors une base de travail, mais pas une vérité absolue. Son avis reste indicatif, car le calcul final dépend de données mises à jour par la source officielle.
Les données à préparer avant de simuler
Avant d’utiliser un simulateur, préparez votre brut estimé, votre situation de foyer, votre RFR et votre pension visée. Plus les données sont précises, plus le résultat se rapproche du net réel. L’outil devient alors une aide concrète pour comprendre la retraite et le calcul des prélèvements.
Les limites à garder en tête avant d’interpréter le résultat
Le simulateur ne tient pas toujours compte de tous les cas particuliers. Une variation de mois, une retenue nouvelle ou un changement fiscal peuvent modifier le montant final. Le résultat reste donc une estimation, utile pour se projeter, mais pas pour figer une pension définitive. Le retraité doit garder cette marge d’erreur en tête.
Les erreurs de lecture à éviter avant de comparer ses montants
La retraite prête souvent à confusion quand on compare un brut, un net et un net imposable sur plusieurs mois. La première erreur consiste à croire qu’un montant plus faible signifie forcément une baisse réelle de pension. La seconde est de confondre la retenue sociale avec l’impôt. La troisième vient du foyer fiscal, qui peut modifier le résultat sans toucher à la carrière. Le retraité regarde alors une ligne bancaire sans voir tout le calcul derrière.
Les erreurs les plus fréquentes sont les suivantes :
- Confondre net perçu et net imposable.
- Comparer deux mois sans vérifier le prélèvement.
- Oublier l’effet du RFR sur la retraite.
- Penser qu’un brut identique donne toujours le même net.
- Lire une ligne de versement sans regarder la retenue sociale.
Si votre pension semble varier d’un mois à l’autre, cela ne signifie pas forcément une baisse durable. Une retenue, un impôt ou une modification du foyer fiscal peuvent expliquer l’écart. La retraite demande donc une lecture attentive, surtout quand on veut comparer le montant brut et le net avec précision.
Confondre net perçu et net imposable
Le net perçu est l’argent réellement versé sur votre compte, alors que le net imposable sert au calcul fiscal. Cette distinction change tout pour la retraite. Un retraité peut croire que son montant a baissé alors qu’il regarde simplement une base d’impôt différente. La ligne de paiement ne suffit donc pas à elle seule.
Croire qu’un montant variable signifie une baisse réelle
Un montant variable ne veut pas dire que la retraite baisse vraiment. Une retenue sociale, un impôt ou une adaptation du foyer peuvent modifier le net d’un mois sans toucher au brut de fond. Pour éviter cette erreur, il faut regarder la source du changement et vérifier si la variation est ponctuelle ou durable.
FAQ – Questions fréquentes sur le brut, le net et la pension
Quelle différence entre le brut, le net et le net imposable ?
Le brut est le montant de départ de la retraite, le net est la somme versée après prélèvement, et le net imposable sert au calcul fiscal. Ces trois montants ne jouent pas le même rôle dans la pension.
Pourquoi ma pension nette est-elle plus faible que le brut ?
La retraite nette est plus faible parce que des prélèvements sociaux, comme la CSG, sont retirés du brut. Selon le foyer fiscal, le taux appliqué peut réduire le montant perçu chaque mois.
Quels prélèvements sociaux s’appliquent le plus souvent ?
La CSG, la CRDS et parfois la CASA sont les retenues les plus fréquentes sur une retraite. Leur application dépend du RFR, du régime et de la situation fiscale du foyer.
Le revenu fiscal de référence peut-il faire baisser le net ?
Oui, le RFR peut faire varier le taux de prélèvement et donc réduire le net. Si le foyer dépasse un seuil, la retraite supporte souvent une retenue plus élevée.
Pourquoi le montant affiché ne correspond-il pas toujours au versement ?
Le montant affiché peut être brut, net ou imposable, alors que le versement bancaire montre seulement la somme réellement payée. Il faut donc vérifier la ligne de paiement et les retenues associées.
Un simulateur suffit-il pour connaître sa pension réelle ?
Un simulateur donne une bonne estimation de la retraite, mais il ne remplace pas le calcul définitif. Il reste utile pour anticiper le brut, le net et l’impact fiscal, sans garantir un montant exact.
Vous aimerez aussi
 Retraite
 Retraite
 Retraite