
Jours glissants : définition et calcul du plafond
 Margot
•
31 octobre 2026
Vous avez déjà vu un plafond bancaire se bloquer alors que votre compte semblait encore confortable ? La logique des jours glissants définition explique justement ce petit casse-tête du quotidien. Au lieu d’un compteur remis à zéro à une date fixe, le calcul avance jour après jour, comme une fenêtre mobile. Ce mécanisme est essentiel pour suivre vos dépenses, comprendre une limite de carte et éviter une mauvaise surprise au moment d’un paiement ou d’un retrait.
La définition des jours glissants désigne une manière de compter une période en continu, sans repartir au début du mois. Dans la pratique, ce système bancaire permet de réactiver progressivement un plafond selon les opérations déjà réalisées. Il facilite le suivi, garantit une lecture plus juste des montants disponibles et aide à mieux gérer vos usages au quotidien.
Comprendre la logique d’un plafond mobile
Un plafond mobile repose sur une logique simple : le plafond se libère au fur et à mesure que les opérations sortent de la période prise en compte. Dans un système bancaire, cette notion aide la banque à suivre l’utilisation d’une carte sans bloquer inutilement le client. Le plafond n’est donc pas une ligne figée ; il dépend d’une fenêtre glissante et d’une gestion pratique des montants déjà consommés. Pour comprendre, il faut retenir qu’un plafond glissant se lit toujours sur une période en mouvement, avec un suivi quotidien du plafond disponible.
Avant de calculer un plafond glissant, gardez en tête quatre bases : la date de chaque opération, la durée de la période, le montant déjà utilisé et le plafond total autorisé. Cette notion glissante reste pratique, car elle permet à la banque d’ajuster le suivi sans attendre la fin du mois. Un plafond bancaire fonctionne alors comme un compteur qui se réactive jour après jour, ce qui aide la carte à rester utilisable sans dépasser la limite prévue. Pour aller plus loin, lisez wero combien maximum.
Ce que recouvre vraiment la notion de plafond
La notion de plafond correspond au montant maximal autorisé sur une carte bancaire pour une période donnée. Ce plafond peut concerner les paiements, les retraits ou les deux, selon la gestion mise en place par la banque. Dans un système glissant, le plafond ne disparaît pas d’un coup : il se reconstitue progressivement, ce qui change la lecture du suivi client. Vous pouvez ainsi comprendre pourquoi un plafond semble encore atteint alors qu’une partie des opérations a déjà été remboursée par le temps. Pour approfondir ce sujet, consultez notre guide sur retrait maximum distributeur par semaine.
| Logique fixe | Logique mobile |
|---|---|
| Le plafond repart à zéro à une date précise. | Le plafond se recalculé au fil des jours. |
| Le suivi reste simple sur une période calendaire. | La fenêtre avance chaque jour avec les opérations récentes. |
Pourquoi la fenêtre de calcul avance chaque jour
La fenêtre de calcul avance chaque jour parce que le système bancaire retire progressivement les opérations anciennes du calcul. Cette gestion glissante donne une lecture plus fine du plafond disponible et évite un blocage trop long. Pour la banque, c’est une pratique utile ; pour vous, c’est un moyen de mieux suivre votre carte sans attendre une remise à zéro brutale. Un plafond glissant devient alors plus lisible si vous regardez la date de chaque dépense et le suivi du jour courant.
- Vérifier la date exacte de chaque opération.
- Identifier la durée du plafond appliqué.
- Comparer le montant utilisé au plafond total.
- Observer la réactivation progressive jour après jour.
Comment se calcule une période glissante
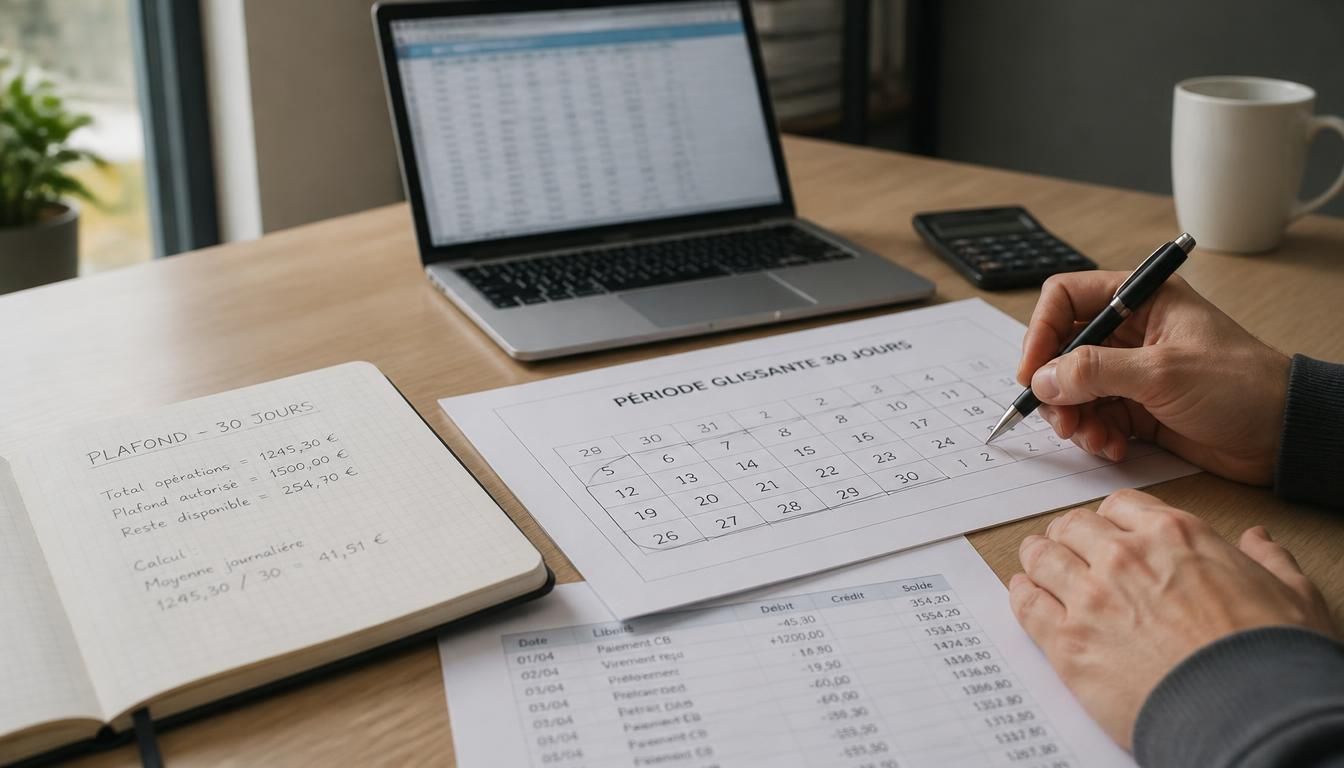
Une période glissante se calcule en prenant le jour courant et les jours précédents dans une même fenêtre. La méthode est simple : chaque transaction reste comptée jusqu’à ce qu’elle sorte de la période définie. Pour calculer un plafond glissant, la banque additionne les montants encore actifs puis retire ceux qui deviennent trop anciens. Vous pouvez vérifier ce mécanisme avec une information pratique : le recalcul se fait automatiquement, sans action de votre part, à chaque nouvelle date.
Exemple réel sur 7 jours : lundi, vous retirez 100 € ; mardi, 50 € ; mercredi, 20 €. Si le plafond est de 200 €, le montant utilisé atteint 170 € le mercredi. Le jour suivant, le système glissant continue de compter chaque transaction selon sa date, et le plafond se libère quand l’opération la plus ancienne sort de la période. Cette méthode consécutive permet de comprendre pourquoi le montant disponible varie d’un jour à l’autre.
Le principe du jour courant et des jours précédents
Le principe du jour courant consiste à inclure la dernière opération dans le calcul et à conserver les jours précédents tant qu’ils appartiennent encore à la période. Une période glissante ne se lit donc pas sur un calendrier fixe, mais sur une suite consécutive de dates. Si vous faites un paiement aujourd’hui, il entre immédiatement dans le calcul réel du plafond. Cette méthode aide à suivre les montants actifs et à comprendre le fonctionnement bancaire sans confusion.
Comment lire un recalcul automatique sans se tromper
Le recalcul automatique se lit en observant la date de chaque transaction et le montant encore retenu par le système. Une opération disparaît du calcul quand la période glissante dépasse sa date d’entrée. Pour éviter une erreur, regardez toujours l’information affichée par la banque et comparez-la à vos dépenses réelles. Cette méthode pratique permet de comprendre le plafond restant sans croire qu’il se remet à zéro d’un seul coup.
- Repérer la date du premier paiement ou retrait.
- Ajouter les opérations du jour et des jours suivants.
- Observer quand la première opération sort du calcul.
- Comparer le montant total au plafond autorisé.
- Contrôler la mise à jour automatique après chaque jour.
Les différences entre 7 jours et 30 jours
Un plafond glissant sur 7 jours et un plafond glissant sur 30 jours ne donnent pas la même marge d’utilisation. Sur 7 jours, la carte récupère plus vite de la disponibilité, ce qui convient souvent aux retraits fréquents. Sur 30 jours, la limite reste plus longtemps engagée, car la période est plus large. Dans la banque, ces deux usages servent à adapter le plafond au rythme du client et à mieux gérer la finance du quotidien.
Quatre différences ressortent clairement : la durée de la période, la vitesse de réactivation, l’impact sur le retrait et la souplesse d’utilisation. Avec 7 jours, un retrait de 200 € peut redevenir disponible plus vite qu’avec 30 jours. Avec 30 jours, la carte offre une limite plus stable, utile pour des dépenses réparties sur le mois. Ce système consécutif aide à adapter le plafond à votre usage réel.
Pourquoi 7 jours sert souvent de repère
Le repère de 7 jours est pratique parce qu’il correspond à une semaine complète et à un suivi facile à retenir. Beaucoup de cartes bancaires utilisent cette période pour les retraits, car elle limite le risque tout en laissant une utilisation régulière. Pour le client, ce plafond glissant reste lisible : il suffit de suivre le montant retiré sur la semaine en cours. La banque peut ainsi offrir un cadre simple et sécurisé. En complément, découvrez plafond retrait banque postale.
Ce que change une fenêtre de 30 jours sur la limite disponible
Une fenêtre de 30 jours change surtout la vitesse de récupération du plafond. Le plafond glissant reste engagé plus longtemps, ce qui peut bloquer un nouveau retrait même si le solde est suffisant. Dans la pratique, cette limite convient aux dépenses plus espacées et à une utilisation bancaire plus contrôlée. Vous pouvez mieux gérer vos retraits si vous anticipez les dates des opérations et la durée réelle de la période.
- Sur 7 jours, la récupération du plafond est plus rapide.
- Sur 30 jours, la limite reste mobilisée plus longtemps.
- Le retrait est souvent plus sensible que le paiement.
- La carte s’adapte au rythme de dépenses du client.
Pourquoi les banques utilisent ce système
La banque utilise ce système pour mieux contrôler le plafond et sécuriser l’utilisation de la carte. Un plafond glissant permet de limiter le risque de fraude, d’éviter des dépenses trop concentrées et d’offrir une gestion plus fine des opérations. Ce choix bancaire protège aussi le client, car il réduit les comportements inhabituels sur une carte. En finance quotidienne, l’outil sert à répartir les retraits et les paiements sans bloquer l’usage courant. Vous pourriez également être intéressé par retrait guichet banque postale.
Quatre raisons expliquent ce choix : sécuriser la carte, éviter les dépassements brutaux, permettre un suivi plus précis et offrir une meilleure maîtrise budgétaire. Si une transaction inhabituelle apparaît, le plafond peut être ajusté pour réduire le risque. Même avec un solde suffisant, un paiement peut être refusé si la limite glissante est atteinte. Ce blocage n’indique pas toujours un problème de compte ; il reflète souvent la logique du système bancaire.
Sécuriser la carte sans bloquer l’usage courant
Le plafond bancaire sert d’outil de sécurité sans empêcher les achats habituels. La banque peut ainsi surveiller l’utilisation de la carte tout en laissant au client une marge normale de dépense. Ce système limite les montants risqués et protège contre des retraits ou paiements trop importants en une seule ligne d’opérations. Vous gardez donc une carte utilisable au quotidien, mais avec une protection plus fine.
Mieux répartir les dépenses et les retraits
La gestion glissante aide à répartir les dépenses et les retraits sur plusieurs jours. Au lieu de tout concentrer sur une seule date, le plafond se renouvelle progressivement et accompagne le rythme réel de vie. Cela permet d’éviter un blocage soudain et d’anticiper les sorties d’argent. Pour la banque comme pour vous, l’outil reste pratique, car il équilibre sécurité et liberté d’utilisation.
Dans un cas concret, un paiement de 300 € peut être refusé alors que le solde du compte reste élevé, simplement parce que le plafond glissant de la carte est déjà consommé. Le blocage vient alors de la limite, pas du compte lui-même.
Que faire quand la limite est atteinte
Quand le plafond est atteint, la première chose à faire est de vérifier le suivi dans l’application bancaire. Cette application affiche souvent le plafond restant, les opérations récentes et la date de réinitialisation progressive. Vous pouvez aussi contrôler si le blocage vient bien du plafond ou d’un autre motif. En pratique, cette vérification évite de retirer ou de payer inutilement alors que la limite n’est pas encore revenue.
Cinq actions utiles : consulter l’application, vérifier la date des opérations, comparer le montant utilisé au plafond, attendre la remise à disposition progressive et contacter la banque si le besoin est urgent. Si vous devez retirer, regardez d’abord l’espace de suivi pour savoir combien il reste. Cette gestion pratique permet d’éviter une erreur de lecture et de mieux adapter vos dépenses à la carte. Un conseiller peut aussi confirmer si le plafond peut être ajusté temporairement.
Lire correctement son plafond restant dans l’application
L’application bancaire indique souvent le plafond restant sous forme de montant disponible ou de pourcentage utilisé. Pour bien lire cette information, vérifiez la ligne liée à la carte, la période concernée et la date du dernier retrait ou paiement. Ce suivi vous aide à vérifier si le plafond se reconstitue déjà. Une lecture attentive évite de croire que la limite est bloquée alors qu’elle se régénère simplement jour après jour.
Quand contacter sa banque et quoi demander
Contactez votre banque si le plafond reste bloqué alors que la période devrait être rétablie, ou si vous avez un besoin urgent de retrait. Demandez si la limite peut être relevée temporairement, si une opération est encore comptée et si la carte a subi une restriction. Le conseiller peut vérifier la situation sur votre compte et vous expliquer le montant encore engagé. Cette démarche pratique permet de gagner du temps et d’éviter un refus inutile.
FAQ – Questions fréquentes sur les jours glissants et les plafonds
Que signifie 7 jours glissants ?
7 jours glissants signifie qu’un calcul se fait sur les sept derniers jours, en incluant le jour courant. Le plafond se met à jour chaque jour selon les opérations encore actives.
Quelle différence entre jours glissants et jours calendaires ?
Les jours calendaires suivent une période fixe, comme du 1er au 30. Les jours glissants avancent en continu, sans remise à zéro à une date précise.
Pourquoi mon plafond n’est-il pas encore rétabli ?
Votre plafond n’est pas encore rétabli si une opération récente reste dans la période glissante. La banque attend que la date de cette opération sorte du calcul.
Comment savoir où j’en suis dans ma période glissante ?
Pour suivre votre période glissante, consultez l’application bancaire et vérifiez la date de chaque paiement ou retrait. Le calcul dépend toujours des opérations les plus récentes.
Comment calculer un plafond sur 30 jours ?
Pour calculer un plafond sur 30 jours, additionnez toutes les opérations des trente derniers jours et comparez le total à la limite autorisée. Le calcul se met à jour chaque jour.
Peut-on retirer malgré un plafond atteint ?
Oui, parfois, si un retrait précédent sort de la période glissante au même moment. Sinon, il faut attendre la remise à disposition progressive ou demander une vérification à la banque.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque