
Combien de temps garder ses relevés bancaires ?
 Margot
•
26 octobre 2026
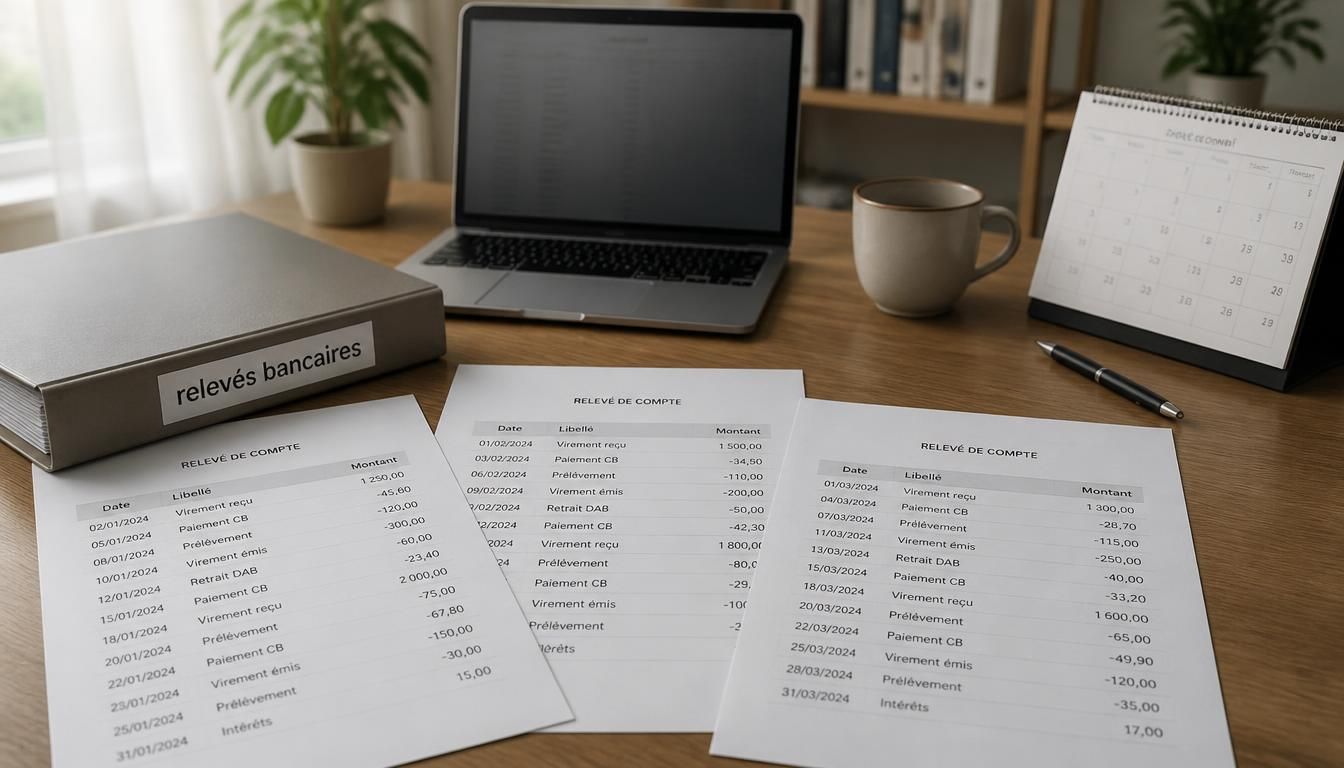
Ranger ses papiers bancaires finit toujours par devenir un petit chantier du dimanche. Entre les relevés qui s’empilent, les reçus oubliés et les échéances qui passent, on se demande vite combien de temps garder les relevés de banque sans se tromper. La bonne réponse dépend du type de document, du délai légal applicable et de l’usage possible comme preuve en cas de contestation. En gardant aussi une copie numérique, vous facilitez le tri, la suite de vos démarches et la recherche d’un justificatif si besoin, sans attendre de devoir publier une demande ou fouiller dans un carton.
La durée de conservation à connaître avant de jeter un relevé
Pour savoir combien de temps garder les relevés de banque, la règle la plus simple est de viser au moins cinq ans, puis d’allonger si un litige, un prêt ou une opération sensible l’exige. Cette durée de conservation reste utile parce qu’un document bancaire peut servir de preuve, de justificatif ou de repère fiscal. Le bon réflexe consiste à conserver chaque relevé tant que la prescription n’est pas écoulée et que le droit de contestation peut encore jouer.
- Un relevé de compte se garde généralement 5 ans.
- Un document lié à un prêt ou à un crédit se conserve jusqu’au remboursement total, puis encore plusieurs années.
- Un justificatif d’opération importante reste utile en cas de preuve.
- Un document bancaire ancien peut encore servir si la banque demande une vérification.
| Type de document | Durée conseillée |
|---|---|
| Relevé de compte | 5 ans minimum |
| Talon de chèque | 5 ans |
| Contrat de prêt | Jusqu’à la fin + 5 ans |
| Pièce fiscale liée à un paiement | 6 ans ou plus selon le cas |
Un relevé bancaire reste utile après usage parce qu’il permet de retrouver une opération, de dater un paiement et de répondre vite à une demande de preuve. Dans un litige, le document fait foi plus facilement qu’un simple souvenir. Le délai légal devient donc le bon repère dès qu’une prescription peut encore être invoquée. Si vous avez un doute, mieux vaut conserver le document plutôt que le jeter trop tôt.
Pourquoi un relevé bancaire reste utile après usage
Un relevé bancaire ne sert pas seulement à vérifier le solde du mois. Il permet aussi de prouver un virement, de confirmer un prélèvement ou de retrouver la trace d’une opération oubliée. Quand un justificatif manque, ce document devient souvent la source la plus simple à produire. C’est aussi pratique pour vérifier une date précise, une dépense inhabituelle ou une erreur de banque. En cas de contrôle, le même relevé aide à reconstituer un historique sans perdre de temps.
La différence entre relevé de compte et autre document bancaire
Le relevé de compte retrace les mouvements, alors qu’un autre document bancaire peut concerner un contrat, un échéancier ou une attestation. Le premier sert surtout à suivre les opérations, le second prouve une condition, une signature ou une autorisation. Cette différence compte, car la durée de conservation n’est pas identique. Un contrat de prêt, par exemple, mérite un archivage plus long qu’un simple relevé mensuel. Vous gagnez ainsi en clarté au moment de trier vos papiers.
Quand le délai légal devient le bon repère
Le délai légal devient la référence quand une réclamation peut encore être faite. Pour un particulier, cela concerne souvent une contestation de paiement, un remboursement ou une erreur de prélèvement. Pour une banque, le document peut encore être demandé comme preuve. Le bon repère reste donc la prescription applicable au dossier. Si un doute subsiste, garder le document plus longtemps évite une mauvaise surprise et protège votre droit à contester.
Les autres papiers bancaires à classer avec vos relevés
Les autres papiers bancaires doivent suivre la même logique de conservation, mais chaque document a sa propre nature. Un chèque, un talon ou un contrat ne jouent pas le même rôle qu’un relevé mensuel, et le dossier administratif doit rester cohérent. Pour un usage fiscal ou administratif, la date et la source du papier comptent autant que son contenu. En pratique, mieux vaut classer ensemble les pièces qui prouvent la même opération.
- Le talon de chèque, utile pour retrouver l’émetteur et la date.
- Le contrat bancaire, qui fixe les conditions d’un compte ou d’un service.
- Le chèque encaissé ou non encaissé, à conserver selon le cas.
- Le bordereau de remise, source utile en cas de contestation.
- L’attestation ou la lettre reçue de l’établissement bancaire.
Dans un dossier fiscal, un document peut servir à justifier un impôt, une déclaration ou une dépense déductible. Dans un dossier administratif, il peut appuyer une demande auprès de l’administration. Le format papier reste pratique pour certains contrôles, mais le modèle numérique facilite aussi le tri. Si vous êtes indépendant, ce classement devient encore plus important, car un cabinet ou un devis peut dépendre d’une pièce datée et identifiable.
Quels documents garder avec un relevé de compte
Un relevé de compte se conserve idéalement avec le talon de chèque, le contrat lié à l’opération, l’attestation reçue et toute lettre utile. Pour un chèque, gardez aussi la preuve d’encaissement si vous l’avez. Pour un prêt ou une assurance, ajoutez l’échéancier et le document signé. Cette source documentaire réduit les trous dans le dossier et aide à retrouver rapidement la nature exacte d’un paiement. Vous évitez ainsi de mélanger les papiers bancaires avec des documents sans lien.
Les cas fiscaux et administratifs qui prolongent la conservation
Les cas fiscaux et administratifs prolongent souvent la conservation d’un document. Une déclaration d’impôt, une demande d’administration ou un contrôle fiscal peut exiger une preuve plus ancienne. Le délai de conservation s’allonge aussi si une opération concerne un remboursement, une aide ou un avantage soumis à vérification. Dans ce contexte, la source du paiement doit rester lisible. Garder les pièces plus longtemps reste prudent quand une prescription particulière peut s’appliquer.
Particulier ou professionnel: ce qui change vraiment
Pour un particulier, le tri repose surtout sur la preuve d’une dépense, d’un virement ou d’un remboursement. Pour un professionnel, la logique devient plus administrative et fiscale, avec un dossier bancaire souvent lié au travail. Le papier doit alors suivre les obligations comptables et les besoins de l’administration. Un professionnel conserve en général plus de pièces, surtout si l’activité génère des opérations régulières. La source de chaque mouvement doit rester claire pour éviter les confusions.
Comment archiver ses relevés en version numérique
Archiver ses relevés en version numérique permet de gagner de l’espace et de sécuriser la conservation. Le premier réflexe consiste à classer chaque fichier par année, puis par compte, afin de retrouver vite une date ou une opération. Vous pouvez garder le papier pour les pièces sensibles et le numérique pour la consultation rapide. Cette organisation devient utile quand les relevés s’accumulent et que le temps manque pour tout relire.
- Créer un dossier par année pour chaque compte.
- Nommer chaque fichier avec la date et le type de document.
- Vérifier que le PDF reste lisible et complet.
- Faire une copie de secours sur un support séparé.
Le numérique simplifie aussi la conservation lors d’une actualité fiscale ou d’une demande urgente. En octobre, en novembre ou en décembre, beaucoup de particuliers font leur tri annuel et découvrent qu’un fichier bien nommé vaut mieux qu’une pile de papier. Une statistique simple revient souvent dans les habitudes de tri: un classement régulier réduit de près de 50 % le temps de recherche d’un justificatif. La même logique vaut pour l’archivage bancaire, surtout si vous devez conserver une attestation ou une déclaration.
- Utiliser un mot de passe robuste pour le stockage.
- Éviter d’enregistrer les fichiers sur un appareil partagé.
- Contrôler la date du document avant de valider l’archivage.
Pour ne pas mélanger papier et numérique, gardez une règle unique: un document papier pour l’original utile, un fichier pour la recherche rapide. Cette méthode évite les doublons inutiles et protège la conservation. Si vous tenez un suivi par année, la suite du tri devient beaucoup plus simple, surtout quand les relevés d’octobre, de novembre et de décembre s’empilent après une actualité administrative ou fiscale.
Quand et comment détruire un relevé devenu inutile
Un relevé devenu inutile peut être détruit quand le délai de conservation est expiré et qu’aucune prescription ne court plus. La destruction doit rester sûre, car le document contient des données bancaires et personnelles. Le bon réflexe consiste à déchiqueter le papier, à séparer les pages sensibles et à effacer proprement le fichier numérique si vous n’en avez plus besoin. Cette étape protège votre droit à la confidentialité et évite qu’une opération ancienne réapparaisse par hasard.
Les erreurs de tri à éviter au fil de l’année
Les erreurs de tri les plus fréquentes sont simples: jeter trop tôt, garder sans classer, ou mélanger les relevés avec des papiers sans rapport. Une autre faute consiste à conserver un fichier sans date claire, ce qui complique toute recherche future. Pour éviter cela, notez l’année sur chaque dossier et vérifiez le contenu avant de ranger. Une routine annuelle suffit souvent: en fin d’année, vous triez, vous gardez ce qui reste utile et vous éliminez le reste avec méthode.
Comment archiver ses relevés en version numérique
Un archivage numérique efficace repose sur trois gestes: nommer clairement le fichier, vérifier la source du document et conserver une copie de secours. Si vous scannez un papier, contrôlez la lisibilité de la date et du montant. Si vous téléchargez un PDF bancaire, rangez-le immédiatement dans le bon dossier. Cette habitude évite les pertes et facilite la suite des recherches, surtout quand un justificatif doit être produit rapidement.
Quand et comment détruire un relevé devenu inutile
La destruction d’un relevé inutile doit rester prudente, même après plusieurs années. Si le délai légal est passé et qu’aucune obligation ne subsiste, vous pouvez éliminer le papier avec un destructeur ou une coupe fine. Pour le numérique, supprimez le fichier puis videz la corbeille. Cette méthode limite les risques d’usage frauduleux. En cas de doute sur une ancienne opération, mieux vaut garder le document encore un peu.
Les erreurs de tri à éviter au fil de l’année
Le plus grand piège consiste à croire qu’un document ancien n’a plus aucune utilité. Une opération contestée, un impôt, une déclaration ou une attestation peut ressurgir plus tard. Évitez aussi de ranger sans logique: un papier sans année ni dossier devient presque invisible. Enfin, ne mélangez pas les relevés avec des reçus de nature différente. Un tri simple, répété chaque année, vous fait gagner du temps et réduit les oublis.
FAQ – Questions fréquentes sur la conservation des relevés
Peut-on jeter un relevé de banque après quelques années ?
Oui, si le délai de conservation est écoulé et qu’aucune prescription ne peut encore jouer. Garder le document plus longtemps reste prudent en cas de doute.
Faut-il garder les relevés papier si on a déjà les PDF ?
Pas toujours, mais le papier peut rester utile pour un justificatif sensible ou une preuve ancienne. Le format numérique est pratique, mais le papier rassure encore dans certains dossiers.
Que faire en cas de contestation d’une opération ancienne ?
Rassemblez le document, la date, le relevé et tout justificatif lié. La preuve la plus claire est souvent celle qui montre le mouvement exact et son contexte.
Les relevés servent-ils encore pour un dossier fiscal ?
Oui, surtout si l’administration demande une explication sur un mouvement, une déclaration ou un impôt. Le document bancaire aide à justifier l’origine d’une somme.
Quels documents bancaires faut-il conserver avec les relevés ?
Le talon de chèque, le contrat, l’attestation, la lettre reçue et toute pièce liée à l’opération. La source du mouvement doit rester facile à retrouver.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque