
Code guichet sur un RIB : où le trouver et à quoi il sert
 Margot
•
12 octobre 2026
Vous avez déjà scruté un relevé bancaire en vous demandant ce que signifiait chaque ligne ? Le code guichet sur un rib représente l’identifiant qui rattache votre compte à une agence précise. Cette information, discrète mais essentielle, facilite la lecture d’un document bancaire et évite bien des confusions quand vous devez transmettre vos coordonnées. En pratique, il permet de repérer rapidement l’établissement concerné, de vérifier une identité bancaire et de répondre sans hésiter à une question fréquente des particuliers comme des professionnels.
Le code guichet rattache un compte à une agence bancaire précise et complète le code banque. Sur un RIB, il figure dans la zone d’identification, avant le numéro de compte et la clé. Il sert à repérer l’agence, vérifier la cohérence d’un dossier et distinguer deux comptes d’une même banque.
Comprendre l’identifiant qui repère votre agence
Le code guichet est le repère qui relie un compte à une agence de banque donnée. Dans une banque, ce code aide à identifier le guichet d’ouverture, donc l’endroit où le compte a été rattaché à l’origine. Pour un client, l’information reste utile quand il faut lire un document sans se tromper entre plusieurs numéros. Historiquement, ce code servait déjà à organiser les opérations internes d’un établissement et à distinguer chaque agence.
- Il situe le guichet de rattachement du compte.
- Il complète le code banque pour former une identité plus précise.
- Il permet de lire un RIB de façon simple et rapide.
- Il aide à identifier un compte ouvert dans un établissement donné.
En pratique, ce repère bancaire ne décrit pas le titulaire, mais la structure qui héberge le compte. Un numéro de guichet et un numéro de compte ne jouent donc pas le même rôle : l’un localise l’agence, l’autre désigne le compte du client.
Pourquoi ce repère existe encore dans les usages bancaires
Le code guichet reste présent parce que les banques conservent des formats de gestion compatibles avec les anciens circuits de traitement. Même si les usages ont évolué, cette information garde une utilité de classement, de contrôle et d’archivage.
Ce qu’il permet d’identifier en pratique
Ce repère permet surtout d’identifier l’agence de rattachement, de vérifier la cohérence d’un dossier et de distinguer deux comptes ouverts dans la même banque mais dans des guichets différents.
Où repérer les coordonnées bancaires sur le document
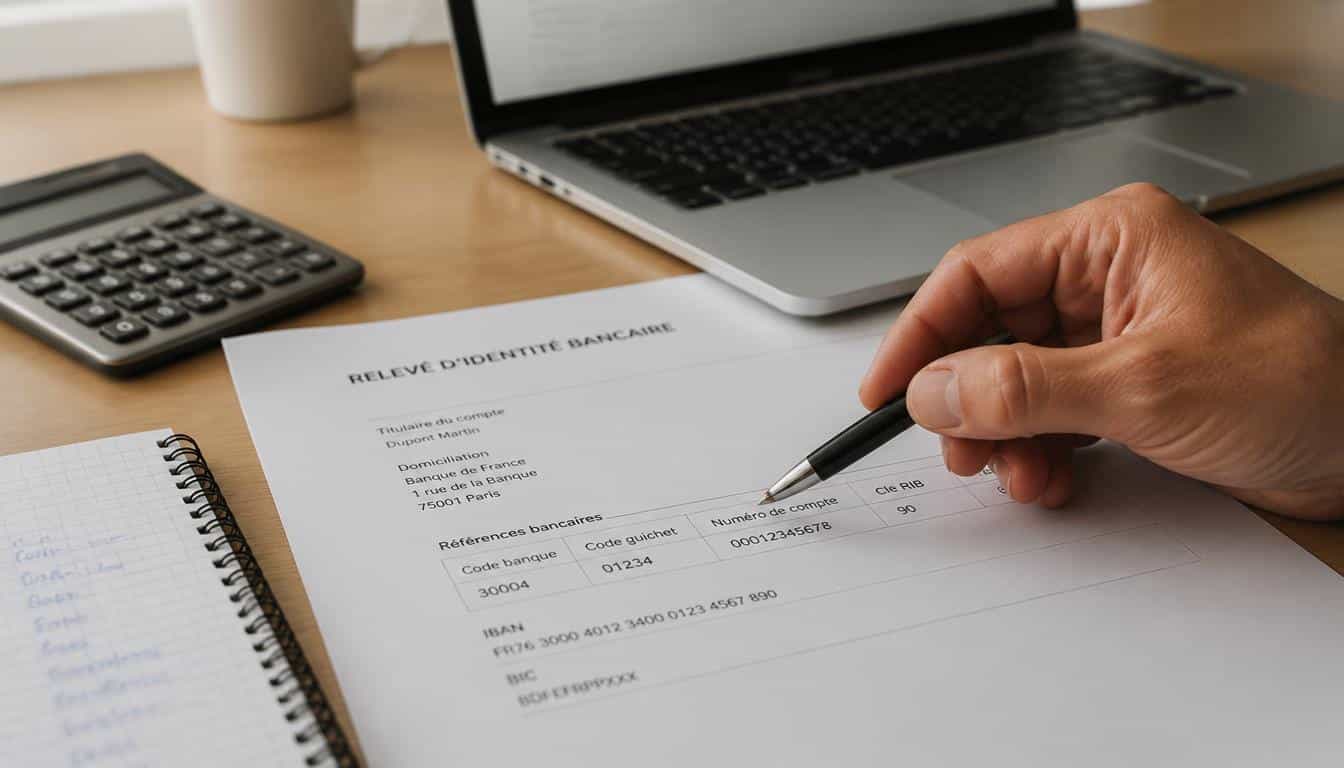
Sur un rib, les coordonnées bancaires apparaissent dans un ordre précis qui aide à vérifier chaque bloc sans confusion. Le code se trouve dans la zone d’identification, avant le numéro de compte et la clé. Sur un rib papier comme sur un rib numérique, la place des informations varie légèrement selon la banque, mais la logique reste la même. Pour lire un rib correctement, regardez d’abord le nom de la banque, puis les identifiants successifs. Vous pourriez également être intéressé par bic bancaire.
- Repérez la ligne d’identification principale du rib.
- Vérifiez le code banque avant le reste des données.
- Localisez le code guichet dans la même suite de chiffres.
- Contrôlez le numéro de compte et la clé.
- Comparez la place des blocs sur le rib papier et le rib en ligne.
Un rib bien présenté facilite la vérification, mais chaque banque peut afficher les blocs avec une mise en page différente. L’essentiel est de reconnaître l’identité du compte et de ne pas confondre les différents numéros.
Lire un RIB papier sans se tromper
Le RIB papier se lit ligne par ligne, du code banque vers le numéro de compte. Si vous suivez cet ordre, vous limitez les erreurs de saisie et vous vérifiez plus vite la cohérence du document.
Retrouver les mêmes données dans l’espace client
Dans l’espace client, les mêmes données apparaissent souvent dans un onglet dédié aux coordonnées bancaires. Le format numérique facilite la copie, mais il faut toujours vérifier chaque chiffre avant transmission.
Comment distinguer les identifiants bancaires
Pour composer un rib sans erreur, il faut distinguer clairement chaque code bancaire. Le code banque identifie l’établissement, le code guichet repère l’agence, l’IBAN sert aux virements et le BIC complète l’identification internationale. En France, ces éléments se lisent ensemble, mais ils n’ont pas la même fonction. Le tableau ci-dessous résume leur usage. En complément, découvrez exemple de numéro de compte bancaire.
| Identifiant | Rôle principal |
|---|---|
| Code banque | Identifier la banque |
| Code guichet | Repérer l’agence |
| IBAN | Composer les coordonnées pour un paiement |
| BIC | Compléter l’identification internationale |
Le rib historique reste très utile pour comprendre la structure d’un compte, tandis que l’IBAN a pris une place centrale pour les échanges SEPA. La lettre et le numéro ne remplissent donc pas la même mission, surtout quand le pays change ou qu’une opération sort du cadre national.
Code banque, IBAN et BIC : qui sert à quoi
Le code banque et le code guichet servent surtout à identifier l’origine du compte, alors que l’IBAN et le BIC interviennent dans le traitement des paiements. Pour un virement, l’IBAN est souvent l’élément décisif. Pour aller plus loin, lisez laposte virement instantané.
Ce qui change entre usage français et usage international
En usage français, le rib reste un repère familier. En usage international, l’IBAN et le BIC prennent le relais, car ils standardisent les échanges entre pays et banques.
À quoi sert ce repère dans les virements et prélèvements
Le code guichet sur un rib sert à fiabiliser certaines opérations bancaires, surtout quand il faut relier un compte à une agence précise. Dans un virement, dans un prélèvement ou dans un crédit de fonds, ce repère peut aider au contrôle interne de la banque. Pour un client, il reste discret, mais il participe à la bonne circulation des fonds et à la validation de l’opération. Pour approfondir ce sujet, consultez notre guide sur code gichet.
- Un salaire versé sur le compte d’un salarié.
- Un remboursement de crédit envoyé par une institution.
- Un prélèvement automatique pour une facture régulière.
- Une validation administrative avant crédit de fonds.
Une institution ou un service administratif peut demander ces coordonnées pour effectuer un traitement fiable. Dans un contexte pro, la rigueur compte encore plus, car un mauvais repérage peut retarder un crédit ou bloquer un prélèvement. Les fonds circulent mieux quand les données sont complètes et cohérentes.
Quand un virement dépend surtout de l’IBAN
Le virement dépend surtout de l’IBAN, car il concentre l’information nécessaire pour diriger l’argent vers le bon compte. Le code guichet reste utile en arrière-plan, mais il n’est pas toujours l’élément transmis.
Pourquoi certains prélèvements gardent une logique de repérage locale
Certains prélèvements conservent une logique locale pour faciliter le contrôle bancaire interne. Cette organisation aide à suivre les fonds, surtout lorsqu’une opération automatique est liée à un ancien circuit de traitement.
Lire un RIB pas à pas pour éviter les erreurs
Un rib se lit mieux quand vous avancez étape par étape et que vous vérifiez chaque bloc avant de transmettre une information. D’abord, repérez le code banque, puis le code guichet, ensuite le numéro de compte et enfin la clé. Cette méthode simple limite les erreurs de composition et rassure quand il faut utiliser un document bancaire. Sur un rib fictif, on pourrait lire : banque 12345, guichet 67890, compte 12345678901, clé 42.
- Identifier le bloc de la banque.
- Lire le code guichet sans le confondre avec le compte.
- Contrôler la clé à la fin du document.
- Comparer le titulaire avec l’identité attendue.
- Vérifier la cohérence avant de composer les données.
Cette lecture méthodique évite de transmettre un rib incomplet ou mal recopié. Si vous devez envoyer ces coordonnées à un tiers, relisez toujours chaque chiffre avant validation, surtout quand le document circule par mail ou en PDF.
Les erreurs les plus fréquentes lors de la lecture
Les erreurs les plus fréquentes concernent la confusion entre code banque et code guichet, l’oubli d’un chiffre dans le numéro de compte et la mauvaise lecture de la clé finale.
Comment contrôler la cohérence avant un envoi
Avant un envoi, comparez le titulaire, l’agence et les chiffres du rib. Si un seul élément semble incohérent, mieux vaut vérifier à nouveau que corriger après coup.
Demander, transmettre et sécuriser ses coordonnées
Pour obtenir un rib, vous pouvez passer par plusieurs canaux simples et rapides. L’espace client, l’application mobile, l’agence ou le conseiller permettent généralement d’obtenir ce document sans difficulté. En contexte pro, la banque met souvent à disposition un document téléchargeable pour faciliter la gestion administrative. Avant toute transmission, vérifiez que le document est bien à jour et qu’il correspond à votre compte personnel ou pro.
- Obtenir un rib depuis l’espace client en ligne.
- Obtenir un rib depuis l’application bancaire.
- Passer en agence pour demander un document imprimé.
- Obtenir un rib auprès d’un conseiller.
La sécurité compte autant que la simplicité. Si une demande vient d’une institution ou d’un client, contrôlez l’identité du destinataire avant d’envoyer vos coordonnées. Un faux document peut imiter une présentation bancaire crédible, d’où l’intérêt de vérifier chaque information avant de la communiquer.
Obtenir un RIB depuis son espace client
Dans l’espace client, le téléchargement d’un RIB se fait souvent en quelques clics. Vous pouvez ensuite enregistrer le document, l’imprimer ou le partager selon le besoin.
Sécuriser l’envoi à une institution ou à un client
Pour sécuriser l’envoi, utilisez un canal fiable, contrôlez le destinataire et gardez une copie du document transmis. Cette prudence limite les erreurs et protège vos données bancaires.
FAQ – Questions fréquentes sur les coordonnées bancaires
Où trouver le code guichet sur un RIB ?
Le code guichet se trouve dans la zone d’identification bancaire, entre le code banque et le numéro de compte. Sur un rib, il apparaît généralement sur la même ligne que les autres repères.
Le code guichet est-il le même que le code banque ?
Non, le code banque identifie l’établissement, tandis que le code guichet repère l’agence. Les deux numéros sont proches sur le document, mais leur rôle est différent.
Peut-on faire un virement avec l’IBAN seul ?
Oui, dans la plupart des cas, l’IBAN suffit pour un virement SEPA. Le code guichet n’est pas toujours demandé, car l’IBAN concentre déjà les informations utiles.
Faut-il transmettre son RIB pour un prélèvement SEPA ?
Oui, un rib peut être demandé pour autoriser un prélèvement SEPA. Vérifiez toujours la demande avant de transmettre le document à une banque ou à un organisme.
Comment vérifier qu’un document bancaire est cohérent ?
Contrôlez le titulaire, le code banque, le code guichet et le numéro de compte. Si un seul élément ne correspond pas, le document mérite une vérification supplémentaire.
Peut-on retrouver ces informations dans l’espace client ?
Oui, la plupart des banques affichent ces coordonnées dans l’espace client ou dans l’application. Vous pouvez ainsi obtenir un document à jour sans attendre un envoi papier.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque