
Frais Wero : coûts, plafonds et fonctionnement
 Margot
•
30 septembre 2026
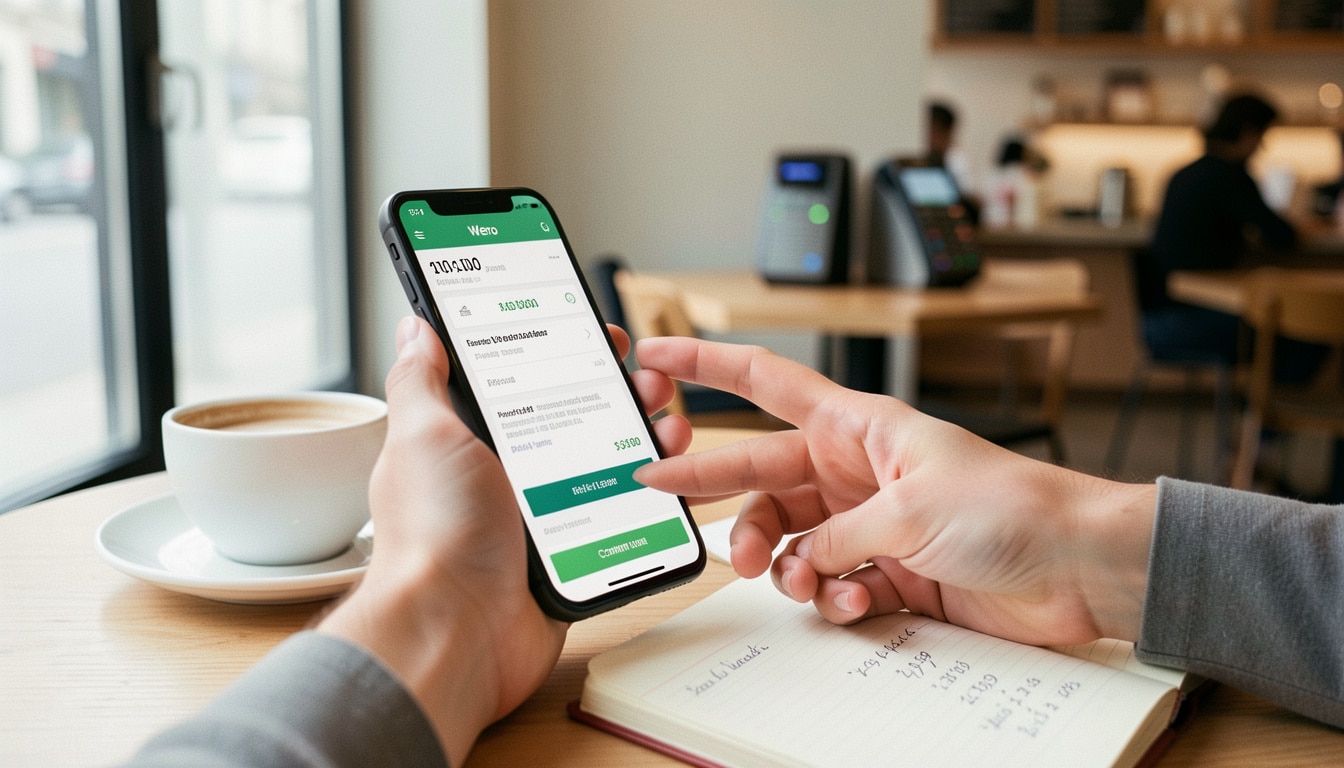
Vous avez sans doute déjà vu un paiement partir en quelques secondes, presque comme un message envoyé à un proche. Dans ce paysage, Wero représente une nouvelle façon de gérer le paiement du quotidien, avec un fonctionnement pensé pour aller vite, rester simple et s’intégrer à la banque. Cette solution européenne attire l’attention du consommateur, car elle combine instantané, sécurité et usage mobile dans une même application. Si vous vous demandez quels sont les frais, la réponse mérite d’être détaillée, car ils dépendent surtout de l’usage et de l’établissement bancaire concerné.
Avec les frais de Wero, il faut distinguer ce qui est facturé au particulier, ce qui peut venir de la banque et ce qui relève du paiement lui-même. Wero se présente comme un service bancaire moderne, utile pour envoyer de l’argent, régler un achat ou remplacer certains usages historiques. Pour vous, l’enjeu est simple : comprendre quand le paiement reste gratuit, quand un plafond s’applique et comment la sécurité de l’application protège chaque transaction.
Wero combine paiement mobile, plafonds bancaires et frais variables selon l’usage et l’établissement.
- Wero est une solution européenne de paiement liée à la banque et au compte du client.
- L’envoi entre particuliers est souvent sans frais directs, mais la banque peut imposer des conditions spécifiques.
- Les plafonds varient selon la banque par opération, par jour ou par bénéficiaire, avec des montants courants de 100, 300 ou 500 euros.
- Un paiement de 350 euros est refusé si le plafond disponible est limité à 300 euros.
- Le paiement entre particuliers ou chez un commerçant se valide depuis le mobile avec authentification et vérification du bénéficiaire.
Wero, la nouvelle solution de paiement à connaître
Wero est une solution européenne de paiement qui s’appuie sur les banques pour simplifier les usages du quotidien. Pour le consommateur, ce nouveau service français se distingue par son intégration dans une application bancaire et par son positionnement d’acteur financier européen, porté notamment par BPCE et d’autres partenaires. Au lieu de sortir une carte, vous validez un paiement depuis votre mobile, souvent en quelques secondes.
Voici l’idée à retenir :
- Wero est une solution de paiement liée à la banque et au compte du client.
- Le service vise des usages simples, du transfert entre proches au paiement chez un commerçant.
- L’application mobile sert d’interface pour envoyer, recevoir ou valider un paiement.
- Le positionnement européen cherche à offrir une alternative bancaire plus intégrée.
Concrètement, payer 25 € à un ami ou régler 48 € chez un commerçant n’implique pas la même logique qu’une carte bancaire classique.
Une réponse européenne aux usages du quotidien
Wero est une solution européenne pensée pour des usages bancaires concrets, avec une logique de marché plus unifiée. Chaque banque participante joue un rôle d’acteur financier, afin que le service reste cohérent d’un pays à l’autre et plus lisible pour l’utilisateur.
Ce que l’utilisateur voit dans son application
Dans l’application mobile, le consommateur français voit un service simple : choisir un bénéficiaire, saisir un montant, puis confirmer le paiement. L’interface met l’accent sur la rapidité, avec des écrans courts et des actions claires.
Les frais à prévoir selon l’usage
Les frais de Wero dépendent surtout du type d’usage, du montant et des règles de la banque. Pour un consommateur, la bonne question n’est pas seulement “est-ce gratuit ?”, mais “dans quel cadre les frais apparaissent-ils ?”. En pratique, le règlement entre particuliers est souvent présenté comme sans frais directs, tandis que certaines transactions commerciales peuvent impliquer des coûts pour le commerçant ou des conditions particulières selon la banque.
| Usage | Frais possibles | Plafond ou limite | Condition |
|---|---|---|---|
| Envoi entre particuliers | Souvent aucun frais direct | Montant limité par banque | Compte et service activés |
| Paiement en ligne | Frais plutôt côté commerçant | Plafond bancaire applicable | Transaction validée par authentification |
| Cas particulier bancaire | Frais indirects possibles | Limite propre à la banque | Règlement de l’établissement |
Le point clé reste le montant autorisé : si votre plafond est de 300 €, un paiement de 350 € sera refusé, même sans frais supplémentaires.
Gratuité pour les particuliers et cas particuliers
Pour un particulier, les frais restent en général absents sur une transaction standard, mais la banque peut prévoir des règles spécifiques. Le service est alors gratuit dans l’usage courant, tout en restant encadré par les conditions du compte.
Quand des coûts indirects peuvent apparaître
Des frais indirects peuvent surgir si la banque applique un règlement particulier sur un montant élevé ou sur une limite technique. Le risque ne vient pas du geste de paiement lui-même, mais des conditions annexes de l’établissement.
Quels plafonds encadrent les virements ?
Le plafond de Wero encadre chaque virement pour protéger le compte et limiter les erreurs de montant. Selon la banque, le plafond peut varier par opération, par jour ou par bénéficiaire. Dans la pratique, un plafond de 100 €, 300 € ou 500 € n’a rien d’exceptionnel pour un usage du quotidien, surtout quand le service est activé depuis peu. Le code de validation peut aussi servir à confirmer une étape sensible. Pour approfondir ce sujet, consultez notre guide sur wero combien maximum.
- Le plafond par opération fixe le montant max d’un virement unique.
- La limite journalière bloque les virements au-delà d’un total max sur 24 heures.
- La banque peut imposer un plafond différent selon le bénéficiaire.
- Une application bancaire peut demander un code avant de valider.
- Le plafond peut être abaissé pour renforcer la sécurité du compte.
Si vous devez envoyer 750 € à un proche, vérifiez d’abord le plafond disponible dans l’application avant de lancer le virement.
Comprendre le plafond par opération
Le plafond par opération correspond au montant maximal autorisé pour un seul virement. Une banque peut fixer ce plafond à 200 €, 500 € ou plus, selon le code de sécurité utilisé et le niveau de service. En complément, découvrez virement maxi banque postale.
Différence entre plafond Wero et plafond bancaire
Le plafond Wero dépend du service, mais le plafond bancaire peut être plus strict. Si le max autorisé par la banque est de 300 €, aucun montant supérieur ne passera, même si le plafond théorique du service est plus élevé.
Comment envoyer de l’argent étape par étape
Envoyer de l’argent avec Wero se fait en quelques étapes simples depuis l’application bancaire. Le bénéficiaire reçoit le paiement sans attendre, à condition que le code de confirmation soit correctement saisi et que l’authentification soit active. Pour éviter une erreur, prenez toujours le temps de vérifier le nom du bénéficiaire avant de valider la transaction.
- Ouvrez l’application sur votre mobile.
- Sélectionnez le bénéficiaire dans votre carnet ou saisissez son contact.
- Indiquez le montant à envoyer.
- Ajoutez un message si besoin.
- Contrôlez les informations affichées avant validation.
- Confirmez avec le code ou l’authentification demandée.
Un exemple simple : vous remboursez 18 € à Léa pour le déjeuner, puis vous validez le transfert en moins d’une minute. La transaction part immédiatement si les données sont correctes.
Préparer le transfert dans l’application
Dans l’application, la première étape consiste à choisir le bénéficiaire et à vérifier son code ou son identifiant. L’authentification doit être prête avant l’envoi, afin d’éviter toute interruption.
Valider la transaction en toute sécurité
Pour valider la transaction en toute sécurité, l’application affiche un message récapitulatif et demande souvent une authentification forte. Le code saisi doit correspondre au compte, sinon le paiement est bloqué.
Pourquoi Wero remplace Paylib
Wero remplace Paylib parce qu’un nouveau service européen a été conçu pour unifier les usages bancaires et prolonger une solution française déjà connue. Pour la banque partenaire, l’arrivée de Wero permet de proposer une expérience plus cohérente sur le marché, tout en gardant un cadre de règlement proche des habitudes des clients. Le consommateur retrouve donc un service familier, mais avec une logique plus large et plus européenne.
Ce qui change surtout, c’est l’interface et la manière de présenter le paiement. Le nouveau service reste centré sur la banque, le mobile et l’usage entre particuliers, mais il s’inscrit dans une vision plus ambitieuse. Pour vous, cela signifie moins de rupture qu’il n’y paraît.
Ce qui change pour l’utilisateur
Le nouveau service conserve l’idée d’un paiement simple, mais la banque partenaire peut afficher des écrans différents et des options plus intégrées. La solution reste bancaire, avec une logique de continuité plutôt que de rupture.
Ce qui reste proche de l’ancien usage
Sur le marché français et européen, l’arrivée de Wero garde la même promesse de vie pratique : envoyer de l’argent vite, sans sortir sa carte, et avec des gestes connus des utilisateurs de Paylib.
Paiement instantané entre particuliers, le cas le plus courant
Les paiements instantanés entre particuliers sont l’usage le plus visible de Wero, car ils répondent à des situations très concrètes de la vie quotidienne. Un transfert part en quelques secondes, le bénéficiaire reçoit l’argent immédiatement, et le message ajouté sert souvent à rappeler le motif. Pour le consommateur, c’est plus simple qu’un virement classique et plus rapide qu’un remboursement différé.
- Rembourser un ami après un café à 6,40 €.
- Partager une addition de 42 € au restaurant.
- Envoyer 20 € à un proche pour une course urgente.
- Régler un petit transfert après un covoiturage.
Dans la vie réelle, cette simplicité change tout : vous utilisez votre mobile, vous confirmez le code, et l’argent arrive sans attendre.
Rembourser un proche sans attendre
Un transfert instantané évite les rappels et les oublis. Le bénéficiaire reçoit le montant tout de suite, avec un message clair, et le transfert instantané reste lisible dans l’historique.
Partager une dépense du quotidien
Pour partager une dépense du quotidien, le mobile suffit souvent. Il faut utiliser le code de validation, vérifier le bénéficiaire et garder une trace simple pour le consommateur.
Le paiement en ligne chez les commerçants
Le paiement en ligne avec Wero offre au commerçant une solution européenne plus directe pour finaliser une vente. Côté client, le règlement se déroule sans saisir les données de carte, ce qui renforce la sécurité et réduit les frictions au moment de la transaction. On retrouve ce type de parcours dans des secteurs comme la billetterie, les services de proximité ou certaines boutiques physiques ayant aussi une présence numérique.
- Le client choisit un produit ou un service.
- Il sélectionne Wero au moment du règlement.
- L’application bancaire s’ouvre sur le mobile.
- Le client confirme la transaction.
- Le commerçant reçoit la validation de vente.
Pour une petite boutique de Lyon ou une enseigne nationale, ce fonctionnement peut accélérer la vente et rassurer le client au moment du paiement.
Le parcours côté client
Le client suit un parcours simple : ouverture de l’application, contrôle du règlement, puis validation de la transaction avec un niveau de sécurité adapté.
Les bénéfices pour le commerçant
Pour le commerçant, la solution réduit les abandons de vente et facilite la relation avec la banque. Un commerçant gagne aussi en lisibilité sur le marché européen, avec un service pensé pour des usages modernes.
Sécurité, limites et bonnes pratiques à retenir
La sécurité de Wero repose sur l’authentification bancaire, la vérification des données et des plafonds adaptés. Pour le consommateur, le principal risque vient d’une erreur de bénéficiaire ou d’une validation trop rapide sur mobile. La banque et le service cherchent donc à sécuriser chaque étape, sans alourdir l’usage. En pratique, il faut toujours contrôler le montant, le nom et le code avant de confirmer.
- Vérifiez le bénéficiaire avant chaque paiement.
- Contrôlez le plafond disponible dans l’application.
- N’utilisez que votre mobile personnel pour sécuriser l’accès.
- Gardez l’authentification active et protégée par un code fort.
- Lisez le message récapitulatif avant de valider.
Si le plafond semble trop bas ou si une limite bloque l’opération, contactez la banque plutôt que de multiplier les essais. Vous pourriez également être intéressé par montant wero max.
Les bons réflexes pour sécuriser un paiement
La sécurité commence par une authentification fiable et par la protection de chaque donnée sensible. Un code simple à deviner augmente le risque, alors qu’un code robuste aide à sécuriser le service.
Les limites à connaître avant d’utiliser le service
Le plafond peut varier selon la banque, la limite peut dépendre du service et le consommateur doit vérifier si l’activation est bien complète. Rien ne garantit un usage identique partout, même si la logique reste proche.
FAQ – Questions fréquentes sur Wero et ses coûts
Wero est-il gratuit pour les particuliers ?
Dans la plupart des cas, les frais sont absents pour un particulier, mais la banque peut appliquer des conditions spécifiques selon le montant ou le service.
Quels frais peuvent apparaître selon la banque ?
La banque peut prévoir des frais indirects, surtout si un virement dépasse une limite, si un plafond est abaissé ou si une transaction sort du cadre habituel. Pour aller plus loin, lisez plafond retrait banque postale.
Quel est le plafond de virement le plus courant ?
Le plafond varie selon la banque, mais un montant de 100 €, 300 € ou 500 € revient souvent pour un usage quotidien.
Peut-on modifier le plafond dans l’application ?
Oui, certaines banques permettent d’ajuster le plafond dans l’application, sous réserve d’authentification et de sécurité renforcée.
Comment vérifier le bénéficiaire avant de valider ?
Contrôlez le nom affiché, l’identifiant et le message récapitulatif avant de valider la transaction dans l’application mobile.
Que faire si la transaction ne passe pas ?
Vérifiez d’abord le montant, le plafond, le code et la connexion mobile, puis contactez la banque si le service refuse encore le virement.
Wero est-il plus sûr qu’un virement classique ?
La sécurité repose surtout sur l’authentification et la vérification des données ; le service reste sécurisé si vous contrôlez chaque étape.
Le service fonctionne-t-il sur tous les mobiles ?
Le service dépend de l’application bancaire et de la compatibilité du mobile, donc toutes les configurations ne sont pas identiques.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque